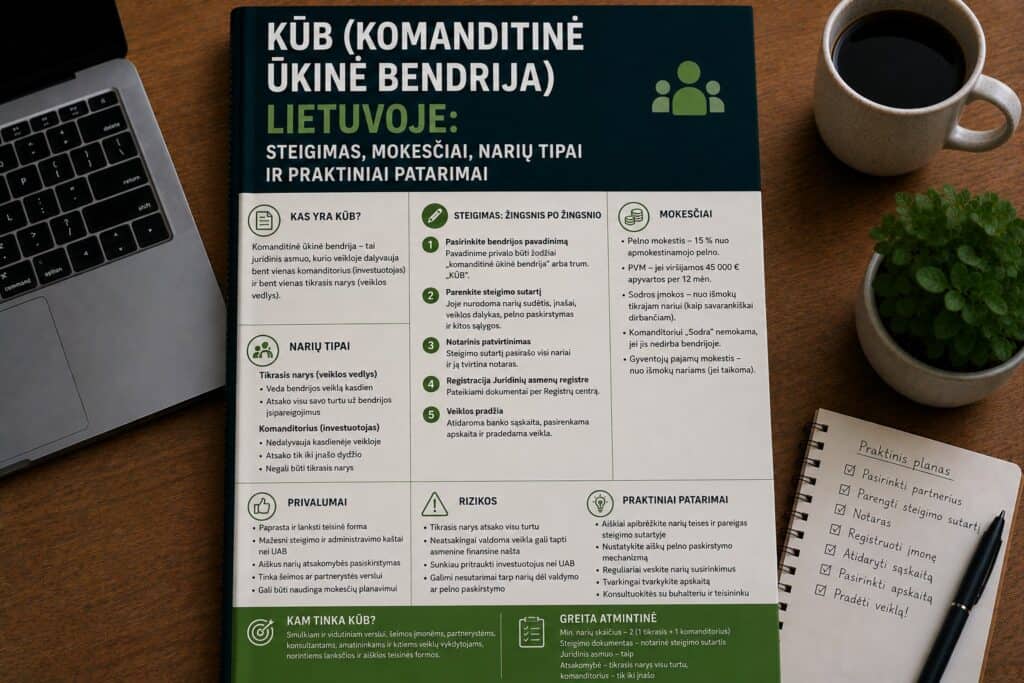
Kai žmonės galvoja apie verslo formą Lietuvoje, pirmosios mintys paprastai krypsta link UAB, MB arba individualios veiklos. Apie komanditinę ūkinę bendriją (KŪB) kalbama retai. Ji nėra nei populiariausia, nei paprasčiausia, nei universaliausia verslo forma. Tačiau tai nereiškia, kad ji yra nereikšminga.
KŪB yra vienintelė Lietuvos teisės numatyta verslo forma, leidžianti vienoje struktūroje suderinti du iš esmės skirtingus vaidmenis: aktyvų verslo valdytoją, kuris prisiima pilną riziką, ir pasyvų investuotoją, kurio rizika apribota jo investicijos dydžiu. Tai yra asimetrinė partnerystė, turinti savo logiką, savo nišą ir savo taisykles.
Šiame straipsnyje rasite viską, ką reikia žinoti apie KŪB: kuo ji skiriasi nuo TŪB ir kitų verslo formų, kaip veikia dviejų tipų narių sistema, kokie mokesčiai taikomi, kaip steigti, kada ji yra protingas pasirinkimas ir kada verta rinktis ką nors kita. Su praktiniais scenarijais, skaičiavimo pavyzdžiais ir patarimais, padėsiančiais priimti pagrįstą sprendimą.
Kas yra KŪB?
Komanditinė ūkinė bendrija (KŪB) yra juridinis asmuo, kuriame veikia dviejų tipų nariai:
- Tikrieji nariai – aktyviai dalyvauja veikloje, valdo bendriją ir atsako už jos prievoles neribotai ir solidariai (visu savo turtu).
- Komanditoriai – investuoja į bendriją, tačiau nedalyvauja kasdieniame valdyme ir atsako tik savo įnašo dydžiu (ribota atsakomybė).
Tai yra pagrindinis KŪB skirtumas nuo TŪB, kurioje visi nariai yra tikrieji nariai su neribota atsakomybe. KŪB leidžia sukurti struktūrą, kurioje vienas žmogus (ar keli) valdo verslą ir prisiima riziką, o kitas (ar keli) tik investuoja pinigus ar turtą ir gauna pelno dalį, nesirūpindamas kasdieniais verslo reikalais ir nerizikuodamas daugiau nei investavo.
Pagrindiniai KŪB bruožai vienu žvilgsniu
- Teisinė forma: juridinis asmuo.
- Minimalus narių skaičius: 2 (bent 1 tikrasis narys ir bent 1 komanditorius).
- Maksimalus narių skaičius: 20.
- Nariai gali būti: fiziniai asmenys, juridiniai asmenys arba abu.
- Atsakomybė: mišri – tikrieji nariai atsako neribotai ir solidariai, komanditoriai – tik iki savo įnašo.
- Pradinis kapitalas: nereikalaujamas formaliai, tačiau komanditoriai privalo įnešti įnašą.
- Valdymas: tik tikrieji nariai (komanditoriai nevaldo).
- Pelno mokestis: 15% (arba 5%/0% su lengvatinėmis sąlygomis).
- Apskaita: dvejybinė arba supaprastinta (priklausomai nuo apimčių).
- Registracija: Juridinių asmenų registre (Registrų centre).
Dviejų tipų nariai: tikrasis narys ir komanditorius
Šis dvigubo statuso mechanizmas yra visa KŪB esmė. Suprasti skirtumus tarp tikrojo nario ir komanditoriaus reiškia suprasti KŪB kaip verslo formą.
Tikrasis narys
Tikrasis narys yra KŪB „variklis”. Jis valdo, priima sprendimus, atstovauja bendrijai ir prisiima visą riziką.
Teisės:
- Valdyti KŪB ir priimti verslo sprendimus.
- Atstovauti KŪB santykiuose su trečiaisiais asmenimis (pasirašyti sutartis, atidaryti sąskaitas, prisiimti įsipareigojimus).
- Gauti pelno dalį pagal jungtinės veiklos sutartį.
- Tikrinti visą KŪB finansinę ir veiklos informaciją.
- Dalyvauti priimant strateginius sprendimus (nauji nariai, likvidavimas, turto pardavimas).
Pareigos:
- Veikti sąžiningai ir KŪB interesais.
- Laikytis lojalumo pareigos (nekonkuruoti su KŪB, nesinaudoti KŪB galimybėmis asmeniškai).
- Informuoti kitus narius apie reikšmingus verslo klausimus.
- Tvarkyti KŪB reikalus rūpestingai (gero šeimininko standartas).
- Laikytis jungtinės veiklos sutarties nuostatų.
Atsakomybė:
Neribota ir solidari. Tikrasis narys atsako už visas KŪB prievoles visu savo asmeniniu turtu. Jei KŪB negali sumokėti skolos, kreditorius gali kreiptis į bet kurį tikrąjį narį ir reikalauti visos sumos iš jo asmeniškai.
Tai yra ta pati atsakomybė kaip TŪB nariams. Tikrasis narys KŪB prisiima tokią pat riziką kaip ir TŪB narys.
Komanditorius
Komanditorius yra KŪB „investuotojas”. Jis įneša kapitalą (pinigus ar turtą), gauna pelno dalį, bet nevaldo bendrijos ir nerizikuoja daugiau nei investavo.
Teisės:
- Gauti pelno dalį pagal jungtinės veiklos sutartį.
- Gauti informaciją apie KŪB finansinę padėtį (peržiūrėti metines ataskaitas, buhalterinę apskaitą).
- Perleisti savo dalį kitam asmeniui (jei sutartis leidžia).
- Dalyvauti priimant tam tikrus strateginius sprendimus (jei sutartyje numatyta, pvz., dėl likvidavimo ar sutarties keitimo).
Apribojimai:
- Negali valdyti KŪB. Komanditorius neturi teisės priimti kasdienių verslo sprendimų.
- Negali atstovauti KŪB. Komanditorius negali pasirašyti sutarčių, atidaryti sąskaitų ar prisiimti įsipareigojimų KŪB vardu (su tam tikromis išimtimis pagal įgaliojimą).
- Negali kištis į valdymą. Jei komanditorius pradeda aktyviai valdyti KŪB, jis rizikuoja prarasti ribotą atsakomybę ir tapti atsakingas kaip tikrasis narys.
Atsakomybė:
Ribota – tik iki komanditoriaus įnašo dydžio. Jei komanditorius investavo 10 000 EUR, jo maksimalus nuostolis yra 10 000 EUR. Kreditoriai negali siekti komanditoriaus asmeninio turto virš šios sumos.
Kritinis niuansas – atsakomybės praradimas:
Lietuvos teisė numato, kad komanditorius, kuris pradeda faktiškai valdyti KŪB (priima verslo sprendimus, pasirašo sutartis, nurodo tikrajam nariui, kaip veikti), gali prarasti ribotą atsakomybę ir tapti atsakingas kaip tikrasis narys – neribotai ir solidariai.
Tai reiškia, kad komanditoriaus ribota atsakomybė nėra absoliuti. Ji galioja tik tol, kol komanditorius lieka pasyvus investuotojas. Jei jis peržengia šią ribą, teisinė apsauga dingsta.
Praktinis pavyzdys: kaip tai veikia
Situacija: Tomas turi 15 metų patirties restoranų versle ir nori atidaryti naują restoraną. Jam trūksta 50 000 EUR pradinio kapitalo. Jo draugas Andrius turi pinigų, bet neturi laiko ar noro valdyti restoraną.
Struktūra:
- Tomas – tikrasis narys. Jis valdo restoraną, samdo personalą, perka produktus, bendrauja su klientais. Jis atsako neribotai.
- Andrius – komanditorius. Jis investuoja 50 000 EUR ir gauna sutartą pelno dalį (pvz., 30%). Jis nedalyvauja valdyme ir nerizikuoja daugiau nei 50 000 EUR.
Jei restoranas klesti: Tomas gauna 70% pelno, Andrius – 30%. Abu patenkinti.
Jei restoranas bankrutuoja su 80 000 EUR skola: Andrius praranda savo 50 000 EUR investiciją, bet daugiau nieko. Tomas atsako už likusią 80 000 EUR skolą savo asmeniniu turtu (namu, automobiliu, santaupomis).
Kuo KŪB skiriasi nuo kitų verslo formų?
KŪB vs. TŪB
| Kriterijus | KŪB | TŪB |
|---|---|---|
| Narių tipai | Tikrieji nariai + komanditoriai | Tik tikrieji nariai |
| Atsakomybė | Mišri (neribota tikrajam, ribota komanditoriui) | Neribota ir solidari visiems |
| Valdymas | Tik tikrieji nariai | Visi nariai |
| Investuotojo vaidmuo | Taip (komanditorius) | Ne (visi aktyvūs) |
| Tinka, kai… | Reikia investuotojo be valdymo teisių | Visi partneriai aktyviai dirba |
Esminis skirtumas: KŪB leidžia atskirti „dirbančius” ir „investuojančius” partnerius. TŪB to neleidžia – visi yra lygūs ir vienodai atsakingi.
KŪB vs. UAB
| Kriterijus | KŪB | UAB |
|---|---|---|
| Atsakomybė (valdytojas) | Neribota (tikrasis narys) | Ribota (iki akcinio kapitalo) |
| Atsakomybė (investuotojas) | Ribota (komanditorius) | Ribota (akcininkas) |
| Pradinis kapitalas | Nereikalaujamas (bet komanditorių įnašas) | 2 500 EUR (min.) |
| Valdymo struktūra | Lanksti (jungtinės veiklos sutartis) | Struktūruota (įstatai, akcininkų susirinkimas) |
| Investuotojų pritraukimas | Ribotas (specifinė forma) | Standartinis (akcijos, opcionai) |
| Pelno mokestis | 15% (5% maža) | 15% (5% maža) |
| Apskaita | Dvejybinė arba supaprastinta | Dvejybinė |
Esminis skirtumas: UAB suteikia ribotą atsakomybę visiems dalyviams (ir valdytojams, ir investuotojams). KŪB suteikia ribotą atsakomybę tik komanditoriams, bet tikrasis narys (valdytojas) rizikuoja neribotai.
Klausimas, kurį turėtumėte sau užduoti: jei UAB suteikia ribotą atsakomybę visiems, kodėl kas nors rinktųsi KŪB, kur tikrasis narys atsako neribotai? Atsakymas slypi valdymo lankstume, pelno paskirstymo mechanizmuose ir tam tikruose mokestiniuose scenarijuose, kuriuos aptarsime vėliau.
KŪB vs. MB
| Kriterijus | KŪB | MB |
|---|---|---|
| Atsakomybė | Mišri | Ribota visiems |
| Narių tipai | Du tipai (tikrieji + komanditoriai) | Vienas tipas (nariai) |
| Nariai gali būti juridiniai asmenys | Taip | Ne (tik fiziniai) |
| Pelno mokestis | 15% (5% maža) | 0% (sąlygomis) / 15% |
| Efektyvus tarifas | 19,25–27,75% | 15% (su 0% PM) |
| Maksimalus narių skaičius | 20 | 10 |
Esminis skirtumas: MB yra mokestiškai efektyvesnė ir saugesnė (ribota atsakomybė visiems). KŪB pranašumas atsiranda tik specifinėse situacijose, kai reikia atskirti valdymo ir investavimo vaidmenis, arba kai nariais turi būti juridiniai asmenys.
Kam KŪB tinka?
KŪB nėra masinė verslo forma. Ji turi siaurą, bet aiškią nišą, kurioje gali būti pranašesnė už alternatyvas.
1. Verslas su pasyviu investuotoju
Klasikinis KŪB scenarijus: vienas žmogus turi verslo idėją, kompetenciją ir norą dirbti, bet neturi kapitalo. Kitas turi pinigų, bet neturi laiko ar noro valdyti verslą.
KŪB leidžia šiems dviem žmonėms susijungti struktūroje, kuri aiškiai atskiria vaidmenis: valdytojas valdo ir atsako, investuotojas investuoja ir gauna pelno dalį.
Kodėl ne UAB? UAB irgi tai leidžia (vienas akcininkas yra direktorius, kitas – pasyvus akcininkas). Tačiau KŪB jungtinės veiklos sutartis suteikia daugiau lankstumo pelno paskirstyme. UAB dividendai paskirstomi proporcingai akcijoms, o KŪB pelnas gali būti paskirstomas bet kokia proporcija, numatyta sutartyje (pvz., tikrasis narys gauna 60% pelno, nors jo įnašas yra tik 10% bendro kapitalo, nes jis pats dirba versle).
2. Nekilnojamojo turto investicijos
KŪB forma kartais naudojama nekilnojamojo turto projektuose:
- Tikrasis narys yra nekilnojamojo turto vystytojas, kuris valdo projektą.
- Komanditoriai yra investuotojai, kurie finansuoja projektą ir gauna pelno dalį iš pardavimų ar nuomos.
Ši struktūra leidžia investuotojams dalyvauti nekilnojamojo turto projekte su ribota rizika (tik iki investuotos sumos), o vystytojui – pritraukti kapitalą be formalių bankų paskolų.
3. Šeimos verslas su paveldėjimo planavimu
KŪB gali būti naudinga šeimos versle, kai vyresnioji karta nori perduoti verslą jaunesniajai:
- Tėvas (tikrasis narys) aktyviai valdo verslą.
- Vaikai (komanditoriai) investuoja ir gauna pelno dalį, bet dar nesikiša į valdymą.
- Kai tėvas nori pasitraukti, vaikai gali tapti tikraisiais nariais ir perimti valdymą.
4. Profesionalų ir investuotojų partnerystė
Kai profesionalas (advokatas, gydytojas, architektas) nori turėti verslą, bet jam reikia investuotojo, kuris nesidomėtų kasdiene veikla:
- Profesionalas – tikrasis narys, valdantis praktiką.
- Investuotojas – komanditorius, finansuojantis įrangą, patalpas ar kitus poreikius.
5. Fondų ir investicinių struktūrų kūrimas
Kai kuriose jurisdikcijose (ypač JAV, JK, Vokietijoje) limited partnership (KŪB analogas) yra standartinė forma rizikos kapitalo fondams ir nekilnojamojo turto fondams. Lietuvoje ši praktika mažiau paplitusi, tačiau KŪB gali būti naudojama panašiems tikslams:
- Fondo valdytojas – tikrasis narys.
- Investuotojai – komanditoriai.
Kam KŪB netinka
1. Kai visi partneriai nori ribotą atsakomybę
Jei nei vienas iš partnerių nenori prisiimti neribotą atsakomybę, KŪB netinka. Rinkitės MB arba UAB, kur visi dalyviai turi ribotą atsakomybę.
2. Kai verslas yra labai rizikingas
Jei verslas gali generuoti dideles skolas ar atsakomybės pretenzijas, tikrojo nario pozicija KŪB yra labai pavojinga. Vienas blogas sandoris gali paveikti visą tikrojo nario asmeninį turtą. Tokiu atveju UAB, kur net valdytojas turi ribotą atsakomybę, yra kur kas saugesnis pasirinkimas.
3. Kai reikia pritraukti profesionalius investuotojus
Rizikos kapitalo fondai, verslo angelai ir instituciniai investuotojai Lietuvoje beveik visada investuoja per UAB akcijų struktūrą. KŪB komanditorių modelis jiems yra neįprastas ir nepriimtinas.
4. Kai visi partneriai nori aktyviai valdyti
Jei visi partneriai planuoja aktyviai dalyvauti valdyme, KŪB komanditoriaus apribojimai (negali valdyti) yra pertekliniai. Tokiu atveju TŪB (jei priimtina neribota atsakomybė) arba MB/UAB yra tinkanesni.
5. Kai mokestinis efektyvumas yra prioritetas
MB su 0% pelno mokesčiu yra mokestiškai efektyvesnė nei KŪB beveik visose situacijose. Jei pagrindinis kriterijus yra mokesčių mažinimas, MB laimės.
KŪB steigimas: žingsnis po žingsnio
KŪB steigimo procesas yra panašus į TŪB, su papildomomis nuostatomis dėl komanditorių.
1. Jungtinės veiklos sutartis
Tai yra svarbiausias KŪB dokumentas. Ji turi apimti viską, ką apima TŪB sutartis, plius papildomus skyrius, susijusius su komanditorių statusu.
Pagrindiniai skyriai:
Narių klasifikacija:
- Kurie nariai yra tikrieji nariai, kurie – komanditoriai.
- Kiekvieno nario įnašo dydis ir forma.
- Komanditorių įnašų apmokėjimo tvarka ir terminai.
Valdymo struktūra:
- Aiškus nustatymas, kad valdymo teisę turi tik tikrieji nariai.
- Sprendimų priėmimo tvarka tarp tikrųjų narių (jei jų yra keli).
- Kokie sprendimai reikalauja komanditorių sutikimo (paprastai: sutarties keitimas, likvidavimas, naujų narių priėmimas, tam tikros vertės sandoriai).
- Atstovavimo teisė (kurie tikrieji nariai gali atstovauti KŪB).
Pelno ir nuostolių paskirstymas:
- Pelno paskirstymo proporcija tarp tikrųjų narių ir komanditorių.
- Pirmenybinės grąžos mechanizmas (jei taikomas): pvz., komanditoriai pirmiausia gauna X% grąžą nuo savo investicijos, o likęs pelnas dalijamas kita proporcija.
- Nuostolių padengimo tvarka: kaip nuostoliai paskirstomi tarp narių tipų.
Komanditorių informavimo teisės:
- Kokią finansinę informaciją komanditoriai turi teisę gauti.
- Kaip dažnai (kas ketvirtį, kasmet).
- Ar komanditoriai turi teisę atlikti auditą.
Komanditoriaus dalies perleidimas:
- Ar komanditorius gali perleisti savo dalį kitam asmeniui.
- Ar tikrieji nariai turi pirmenybės teisę.
- Perleidimo procedūra.
Nario statuso keitimas:
- Ar komanditorius gali tapti tikruoju nariu (ir atvirkščiai)?
- Kokia tvarka tai vyksta?
Pasitraukimas ir pašalinimas:
- Tikrojo nario pasitraukimo tvarka.
- Komanditoriaus pasitraukimo tvarka.
- Dalies apskaičiavimas ir išmokėjimas.
- Apsauga nuo situacijos, kai visi tikrieji nariai pasitraukia (KŪB negali egzistuoti be tikrojo nario).
2. Registracija Registrų centre
Dokumentai:
- Jungtinės veiklos sutartis.
- Prašymas įregistruoti juridinį asmenį.
- Narių tapatybę patvirtinantys dokumentai.
- Buveinės adreso patvirtinimas.
Registracijos mokestis: apie 54 EUR.
Trukmė: 1–5 darbo dienos.
Svarbu: Registrų centre viešai skelbiama informacija apie KŪB narius, jų tipus (tikrasis narys ar komanditorius) ir atstovavimo teisę. Komanditorių pavardės ir įnašų dydžiai taip pat gali būti viešai prieinami.
3. Banko sąskaita, VMI, „Sodra”
Analogiškai kaip TŪB ar kitoms juridinių asmenų formoms:
- Atidaroma KŪB banko sąskaita.
- Registracija VMI mokesčių mokėtoju.
- Registracija PVM mokėtoju (jei reikia).
- Registracija „Sodroje” kaip draudėjui (jei samdomi darbuotojai arba tikrieji nariai gauna atlyginimą).
Steigimo kaštai
| Kaštų eilutė | Suma |
|---|---|
| Registrų centro mokestis | ~54 EUR |
| Teisininko paslaugos (jungtinės veiklos sutartis) | 700–2 000 EUR |
| Notaro paslaugos (jei reikia) | 50–200 EUR |
| Banko sąskaitos atidarymas | 0–50 EUR |
| Iš viso | 800–2 300 EUR |
KŪB jungtinės veiklos sutartis dažnai yra sudėtingesnė nei TŪB (dėl dviejų narių tipų ir jų santykių reglamentavimo), todėl teisininko paslaugos gali kainuoti šiek tiek daugiau.
KŪB mokesčiai: detalus paaiškinimas
Pelno mokestis
KŪB, kaip juridinis asmuo, moka pelno mokestį identiškai kaip UAB ar TŪB.
Standartinis tarifas: 15%.
Lengvatinis tarifas: 5% – jei KŪB atitinka mažos įmonės kriterijus:
- Metinės pajamos neviršija 300 000 EUR.
- Vidutinis sąrašinis darbuotojų skaičius neviršija 10.
- Kiti kvalifikavimo kriterijai.
0% tarifas gali būti taikomas pirmaisiais veiklos metais su tam tikromis sąlygomis.
Pelno paskirstymas nariams
Kai KŪB pelnas paskirstomas nariams (tiek tikriesiems, tiek komanditoriams):
Fiziniams asmenims: 15% GPM nuo gautos pelno dalies.
Juridiniams asmenims: gali būti neapmokestinama pagal dalyvavimo išlygos sąlygas.
Efektyvus mokesčio tarifas (pelnas → fizinio asmens nario kišenė):
- Standartinis: 15% + 15% nuo 85% = 27,75%.
- Lengvatinis (maža KŪB): 5% + 15% nuo 95% = 19,25%.
Šie tarifai yra identiški UAB ir TŪB efektyviems tarifams.
Tikrojo nario darbo užmokestis
Tikrasis narys, kuris aktyviai dirba KŪB, gali (ir dažnai turėtų) mokėti sau darbo užmokestį. Nuo jo taikomi standartiniai darbo užmokesčio mokesčiai:
- GPM: 20% (iki viršutinės ribos), 32% (virš ribos).
- „Sodros” darbuotojo dalis: apie 19,5%.
- „Sodros” darbdavio dalis: apie 1,77%.
Komanditoriaus mokestinė padėtis
Komanditorius paprastai:
- Gauna tik pelno dalį (apmokestinamą 15% GPM).
- Nemoka „Sodros” įmokų nuo pelno dalies (nes jis nėra darbuotojas ir aktyviai nedalyvauja veikloje).
- Jei komanditorius yra juridinis asmuo, dividendų mokesčio gali nebūti (dalyvavimo išlyga).
Praktinis efektas komanditoriui: 15% GPM nuo pelno dalies yra palyginti palankus tarifas, ypač lyginant su darbo užmokesčio mokesčiais (20% GPM + ~19,5% „Sodra” = beveik 40%).
PVM
Tos pačios taisyklės kaip ir kitoms Lietuvos įmonėms:
- Privaloma registracija, kai pajamos viršija 45 000 EUR per 12 mėnesių.
- Standartinis tarifas: 21%.
- Galima savanoriška registracija.
Skaičiavimo pavyzdys
Situacija: KŪB uždirba 100 000 EUR pelno per metus. Tikrasis narys Jonas ir komanditorius Petras dalijasi pelną 60/40.
Žingsnis 1: pelno mokestis (tarkime 5%, maža įmonė).
100 000 × 5% = 5 000 EUR pelno mokestis.
Lieka: 95 000 EUR.
Žingsnis 2: pelno paskirstymas.
- Jonas (tikrasis narys): 95 000 × 60% = 57 000 EUR.
- Petras (komanditorius): 95 000 × 40% = 38 000 EUR.
Žingsnis 3: GPM nuo pelno paskirstymo.
- Jonas: 57 000 × 15% = 8 550 EUR GPM. Lieka: 48 450 EUR.
- Petras: 38 000 × 15% = 5 700 EUR GPM. Lieka: 32 300 EUR.
Bendras mokesčių kiekis:
- Pelno mokestis: 5 000 EUR.
- GPM Jonas: 8 550 EUR.
- GPM Petras: 5 700 EUR.
- Iš viso mokesčių: 19 250 EUR iš 100 000 EUR pelno (19,25%).
Tai yra toks pat efektyvus tarifas kaip UAB su lengvatiniu pelno mokesčiu. MB su 0% pelno mokesčiu būtų efektyvesnė (15%).
Papildomai: jei Jonas moka sau 2 000 EUR/mėn. darbo užmokestį iš KŪB (kas yra KŪB sąnaudos ir mažina pelną), nuo to atlyginimo mokėtų dar ~40% mokesčių (GPM + „Sodra”), bet kartu kauptų „Sodros” stažą ir turėtų socialines garantijas.
Komanditoriaus ribotą atsakomybę prarandantis elgesys
Tai yra vienas svarbiausių KŪB teisinių niuansų, kurį privalo suprasti kiekvienas komanditorius.
Kada komanditorius praranda ribotą atsakomybę
Lietuvos teisė (Civilinis kodeksas ir Ūkinių bendrijų įstatymas) numato, kad komanditorius, kuris faktiškai pradeda valdyti KŪB, gali būti laikomas atsakingu kaip tikrasis narys – neribotai ir solidariai.
Koks elgesys yra pavojingas:
1. Tiesioginiai verslo sprendimai.
Komanditorius pasirašo sutartis KŪB vardu, samdo ir atleidžia darbuotojus, derina kainas su klientais, priima sprendimus dėl pirkimų. Tai yra akivaizdus valdymas.
2. Faktinis vadovavimas tikrajam nariui.
Komanditorius formaliai nevaldo, bet realiai nurodo tikrajam nariui, ką daryti: su kokiais klientais dirbti, kokias kainas taikyti, kokius darbuotojus samdyti. Tikrasis narys faktiškai tik vykdo komanditoriaus nurodymus. Teismas gali tai pripažinti de facto valdymu.
3. Viešas pristatymas kaip valdytojas.
Komanditorius viešai pristato save kaip KŪB valdytoją, direktorių ar partnerį (ne investuotoją). Trečiosios šalys, kurios sudarė sandorius tikėdamosi, kad šis asmuo atsako neribotai, gali reikalauti atitinkamos atsakomybės.
4. Pavardės naudojimas KŪB pavadinime.
Jei komanditoriaus pavardė yra KŪB pavadinime (be aiškaus paaiškinimo, kad jis yra komanditorius), trečiosios šalys gali pagrįstai manyti, kad jis yra tikrasis narys.
Koks elgesys yra leistinas komanditoriui
- Stebėti finansinius rezultatus ir prašyti ataskaitų.
- Balsuoti dėl strateginių klausimų, kurie numatyti sutartyje (nauji nariai, likvidavimas, sutarties keitimas).
- Konsultuoti tikrąjį narį (patarti, bet ne nurodyti).
- Tikrinti apskaitą ir finansinius dokumentus.
- Dalyvauti narių susirinkimuose, kuriuose priimami sutartyje numatyti sprendimai.
- Perleisti savo dalį kitam asmeniui (jei sutartis leidžia).
Praktinis patarimas komanditoriams
Riba tarp „konsultavimo” ir „valdymo” yra subtili. Jei esate komanditorius:
- Niekada nepasirašykite dokumentų KŪB vardu.
- Nebendraaukite su klientais ar tiekėjais kaip KŪB atstovas.
- Savo patarimus tikrajam nariui formuluokite kaip rekomendacijas, ne nurodymus.
- Visą komunikaciją su tikruoju nariu dokumentuokite raštu (el. paštu), kad ateityje galėtumėte įrodyti, jog tik patarėte, o ne valdėte.
- Visuose viešuose kontekstuose prisistatykite kaip investuotojas, ne valdytojas.
KŪB pelno paskirstymo lankstumas
Vienas pagrindinių KŪB privalumų, palyginus su UAB, yra pelno paskirstymo lankstumas.
UAB: griežtos proporcijos
UAB dividendai paskirstomi proporcingai turimų akcijų skaičiui. Jei turite 30% akcijų, gaunate 30% dividendų. Jokių išimčių (nebent yra skirtingų klasių akcijų, bet tai Lietuvoje naudojama retai).
KŪB: lankstus paskirstymas pagal sutartį
KŪB pelnas gali būti paskirstomas bet kokia proporcija, numatyta jungtinės veiklos sutartyje. Tai leidžia sukurti sudėtingesnius ir teisingesnius paskirstymo modelius.
Modelis 1: pirmenybinė grąža komanditoriui.
Komanditorius pirmiausia gauna X% metinę grąžą nuo savo investicijos (pvz., 8%). Likęs pelnas dalijamas kita proporcija (pvz., 70% tikrajam nariui, 30% komanditoriui).
Pavyzdys: komanditorius investavo 100 000 EUR. KŪB pelnas – 50 000 EUR.
- Pirmenybinė grąža komanditoriui: 100 000 × 8% = 8 000 EUR.
- Likęs pelnas: 50 000 – 8 000 = 42 000 EUR.
- Tikrasis narys: 42 000 × 70% = 29 400 EUR.
- Komanditorius: 8 000 + 42 000 × 30% = 8 000 + 12 600 = 20 600 EUR.
Modelis 2: „hurdle rate” (barjero tarifas).
Pelnas dalijamas skirtingomis proporcijomis priklausomai nuo pelno dydžio. Pavyzdžiui:
- Pirmi 20 000 EUR pelno: 50/50.
- Pelnas nuo 20 000 iki 50 000 EUR: 60/40 tikrojo nario naudai.
- Pelnas virš 50 000 EUR: 70/30 tikrojo nario naudai.
Tai motyvuoja tikrąjį narį auginti verslą, nes didesnis pelnas reiškia jam didesnę proporcingą dalį.
Modelis 3: darbo indėlio kompensacija.
Tikrasis narys gauna „valdymo mokestį” (fiksuotą sumą už valdymą), kuris yra KŪB sąnaudos. Likęs pelnas dalijamas pagal įnašų proporcijas.
Tai panašu į situaciją, kai UAB direktorius gauna atlyginimą, o likęs pelnas paskirstomas dividendais. Tačiau KŪB tai gali padaryti be formalios darbo sutarties, tiesiog per jungtinės veiklos sutartį.
KŪB ir nekilnojamasis turtas
KŪB forma yra ypač populiari nekilnojamojo turto investicijose daugelyje pasaulio šalių (JAV – „Limited Partnership”, JK – „LP”, Vokietija – „KG”). Lietuvoje ši praktika mažiau paplitusi, bet turi potencialą.
Kaip tai veikia
Situacija: Nekilnojamojo turto vystytojas nori statyti gyvenamąjį namą. Projektui reikia 500 000 EUR. Vystytojas turi 100 000 EUR savo lėšų ir nori pritraukti 400 000 EUR iš investuotojų.
Struktūra:
- Vystytojas – tikrasis narys. Jis valdo projektą: perka žemę, samdo statytojus, parduoda butus.
- 4 investuotojai – komanditoriai, kiekvienas investuoja po 100 000 EUR.
Pelno paskirstymas:
- Komanditoriai pirmiausia gauna 10% metinę grąžą nuo savo investicijos.
- Likęs pelnas dalijamas 40% tikrajam nariui ir 60% komanditoriams (proporcingai jų įnašams).
Privalumai:
- Investuotojai (komanditoriai) turi ribotą atsakomybę – jie rizikuoja tik savo 100 000 EUR investicija.
- Vystytojas (tikrasis narys) gauna pelno dalį, kuri yra proporcingai didesnė nei jo finansinis įnašas, nes jis prisideda savo darbu ir kompetencija.
- Lankstus pelno paskirstymas leidžia sukurti teisingą atlygio mechanizmą, kuriame vystytojas yra motyvuotas, o investuotojai gauna patrauklią grąžą.
Rizikos:
- Tikrasis narys atsako neribotai. Jei projektas žlunga ir atsiranda skolų, vystytojas atsako savo asmeniniu turtu.
- Nekilnojamojo turto projektai yra ilgalaikiai (1–3 metai). Per tą laiką situacija gali keistis, ir komanditoriai negali „išeiti” iš investicijos taip lengvai kaip pardavę akcijas.
Alternatyva: UAB
Tą patį projektą galima vykdyti per UAB, kur vystytojas būtų direktorius ir akcininkas, o investuotojai – kiti akcininkai. UAB suteiktų ribotą atsakomybę visiems, bet pelno paskirstymo lankstumas būtų mažesnis (dividendai proporcingai akcijoms).
Kai kurie vystytojai naudoja hibridinę struktūrą: UAB (ribota atsakomybė) kaip tikrąjį KŪB narį. Tokiu būdu net tikrasis narys yra juridinis asmuo su ribota atsakomybe, o investuotojai – komanditoriai.
KŪB kaip investicinio fondo struktūra
Tarptautinėje praktikoje limited partnership (KŪB analogas) yra standartinė rizikos kapitalo, privataus kapitalo ir nekilnojamojo turto fondų forma. Lietuvoje tai mažiau paplitę, bet verta suprasti logiką.
Kaip veikia fondų KŪB
Struktūra:
- General Partner (GP) = tikrasis narys – tai fondo valdymo įmonė (paprastai UAB), kuri priima investicinius sprendimus, valdo portfelį ir atsakinga už fondo veiklą.
- Limited Partners (LP) = komanditoriai – tai investuotojai (pensijų fondai, draudimo bendrovės, turtingi asmenys), kurie investuoja pinigus ir gauna grąžą, bet nevaldo fondo.
Pelno paskirstymas (tipinis fondų modelis):
- Komanditoriai (investuotojai) pirmiausia gauna savo investuotas lėšas atgal.
- Tada gauna pirmenybinę grąžą (pvz., 8% per metus).
- Likęs pelnas dalijamas 80/20: 80% komanditoriams, 20% tikrajam nariui (vadinamasis „carried interest” arba „carry”).
Šis „20% carry” yra pagrindinis fondo valdytojų atlygio mechanizmas ir viena priežasčių, kodėl fondų valdytojai gali labai gerai uždirbti, jei fondas yra sėkmingas.
Lietuvos kontekstas
Lietuvoje šis modelis naudojamas retai, nes:
- Lietuvos rizikos kapitalo rinka yra maža.
- Daugelis Lietuvos fondų registruojami kitose jurisdikcijose (Liuksemburge, Airijoje), kur reguliavimas yra labiau pritaikytas fondams.
- Lietuvos KŪB reguliavimas nėra taip detaliai pritaikytas fondų struktūroms kaip, pavyzdžiui, Liuksemburgo SCSp (Société en Commandite Spéciale).
Tačiau mažesniems, privatiems investiciniams projektams Lietuvos KŪB gali būti tinkama struktūra.
KŪB valdymo praktiniai aspektai
Tikrojo nario vaidmuo kasdienėje veikloje
Tikrasis narys KŪB yra ir „direktorius”, ir „savininkas” vienu metu. Jis priima visus kasdienius sprendimus:
- Sutarčių sudarymas su klientais ir tiekėjais.
- Darbuotojų samdymas ir valdymas.
- Finansiniai sprendimai (mokėjimai, investicijos, skolinimasis).
- Atstovaumas KŪB visose institucijose (VMI, „Sodra”, bankai, teismai).
Jei tikrųjų narių yra keli, jie tarpusavyje susitaria dėl valdymo pasidalinimo (jungtinės veiklos sutartyje).
Komanditoriaus informavimo teisės
Nors komanditorius nevaldo, jis turi teisę žinoti, kas vyksta su jo investicija:
Minimalios teisės (pagal įstatymą):
- Peržiūrėti metines finansines ataskaitas.
- Gauti informaciją apie KŪB veiklos rezultatus.
- Tikrinti, ar buhalterinė apskaita atitinka realybę.
Papildomos teisės (pagal sutartį):
Jungtinės veiklos sutartyje galima numatyti platesnes informavimo teises:
- Ketvirtines finansines ataskaitas.
- Mėnesines veiklos ataskaitas.
- Teisę pasitelkti nepriklausomą auditorių KŪB apskaitai patikrinti.
- Pranešimus apie reikšmingus sandorius ar įvykius.
Praktinis patarimas: kuo platesnes informavimo teises komanditorius turi, tuo didesnė jo apsauga nuo tikrojo nario piktnaudžiavimo. Tačiau informavimo teisės negali virsti valdymo teisėmis – tai subtili, bet svarbi riba.
Sprendimų priėmimas
KŪB sprendimus galima suskirstyti į tris kategorijas:
1. Kasdieniai operaciniai sprendimai.
Priima tikrasis narys (arba tikrieji nariai tarpusavyje) be komanditorių dalyvavimo. Tai apima: sutarčių sudarymą, darbuotojų valdymą, kasdienius finansinius sprendimus.
2. Strateginiai sprendimai, reikalaujantys komanditorių sutikimo.
Sutartyje numatomi sprendimai, kurie turi esminę įtaką komanditorių investicijai:
- Jungtinės veiklos sutarties keitimas.
- Naujų narių priėmimas.
- KŪB likvidavimas.
- Sandoriai, viršijantys nustatytą vertės ribą.
- Skolinimasis, viršijantis nustatytą sumą.
- Veiklos krypties pakeitimas.
3. Sprendimai, reikalaujantys visų narių vienbalsiškumo.
Patys reikšmingiausi sprendimai, kaip antai: KŪB pertvarkymas į kitą formą, tikrojo nario pakeitimas.
KŪB apskaita ir atskaitomybė
Apskaitos reikalavimai
KŪB, kaip juridinis asmuo, privalo tvarkyti buhalterinę apskaitą. Apskaitos forma priklauso nuo veiklos apimčių (analogiškai kaip TŪB):
- Supaprastinta apskaita – jei atitinka mažos bendrijos kriterijus.
- Dvejybinė (pilna) apskaita – visais kitais atvejais.
Narių sąskaitos
KŪB apskaitoje paprastai vedamos atskiros narių kapitalio sąskaitos, kuriose fiksuojama:
- Kiekvieno nario pradinis ir papildomi įnašai.
- Pelno paskirstymas kiekvienam nariui.
- Nuostolių priskyrimas kiekvienam nariui.
- Nario lėšų išėmimai.
Tai leidžia bet kuriuo metu matyti, kiek kiekvienam nariui „priklauso” KŪB turto.
Metiniai dokumentai
KŪB privalo kasmet:
- Parengti metinį finansinių ataskaitų rinkinį.
- Pateikti jį Registrų centrui.
- Pateikti pelno mokesčio deklaraciją VMI.
- Pateikti PVM deklaracijas (jei PVM mokėtojas).
- Informuoti narius apie finansinius rezultatus.
Buhalterio poreikis ir kainos
KŪB apskaita dėl narių sąskaitų, pelno paskirstymo ir dviejų narių tipų yra kiek sudėtingesnė nei standartinės UAB. Buhalterio paslaugos kainuoja apie 100–300 EUR per mėnesį.
KŪB narių pasikeitimai
Komanditoriaus dalies perleidimas
Vienas KŪB privalumų yra tai, kad komanditorius gali perleisti savo dalį kitam asmeniui (jei sutartis tai leidžia). Tai suteikia komanditoriui „exit” galimybę, kurios TŪB narys neturi taip paprastai.
Perleidimo tvarka:
- Komanditorius randa pirkėją.
- Tikrieji nariai turi pirmenybės teisę (jei numatyta sutartyje).
- Jei tikrieji nariai nepasinaudoja pirmenybės teise, komanditorius perduoda savo dalį pirkėjui.
- Jungtinės veiklos sutartis keičiama, atspindint naują narių sąrašą.
- Pakeitimai registruojami Registrų centre.
Dalies vertinimas:
Komanditoriaus dalies kaina paprastai nustatoma vienu iš šių būdų:
- Derybomis tarp šalių.
- Pagal buhalterinę KŪB turto vertę.
- Pagal nepriklausomo vertintojo atlikta vertinimą.
- Pagal sutartyje numatytą formulę.
Tikrojo nario pasikeitimas
Tikrojo nario pasikeitimas yra sudėtingesnis procesas, nes tikrasis narys yra KŪB „širdis” – jis valdo ir atstovauja. Tikrojo nario pakeitimas paprastai reikalauja visų narių (ir tikrųjų, ir komanditorių) sutikimo.
Naujo nario priėmimas
Naujas komanditorius:
Priėmimas paprastai reikalauja tikrųjų narių sutikimo (ir galbūt esamų komanditorių, jei sutartis tai numato). Naujas komanditorius įneša savo įnašą ir tampa nariu.
Naujas tikrasis narys:
Priėmimas paprastai reikalauja visų narių sutikimo, nes naujas tikrasis narys turės valdymo teises ir galės atstovauti KŪB vardu.
Kas atsitinka, kai visi tikrieji nariai pasitraukia
KŪB negali egzistuoti be tikrojo nario. Jei visi tikrieji nariai pasitraukia (ar miršta, ar yra pašalinti), KŪB turi per 6 mėnesius:
- Priimti naują tikrąjį narį (pvz., vienas iš komanditorių tampa tikruoju nariu), arba
- Būti pertvarkyma į kitą formą (pvz., UAB), arba
- Būti likviduojama.
Jei per 6 mėnesius nė vienas iš šių veiksmų neatliekamas, KŪB yra likviduojama priverstinai.
KŪB pertvarkymas ir likvidavimas
Pertvarkymas
KŪB gali būti pertvarkyma į:
- UAB – populiariausias variantas, kai verslas auga ir reikia ribotą atsakomybę visiems dalyviams.
- TŪB – jei komanditoriai nusprendžia tapti aktyviais partneriais.
- MB – jei visi nariai yra fiziniai asmenys ir jų ne daugiau nei 10.
Procesas:
- Visų narių sprendimas dėl pertvarkymo.
- Naujos teisinės formos dokumentų parengimas (įstatai UAB, nuostatai MB).
- Registracija Registrų centre.
- Kreditorių informavimas.
Trukmė: 2–4 mėnesiai.
Kaina: 500–2 500 EUR (su teisininko paslaugomis).
Likvidavimas
KŪB gali būti likviduojama:
- Narių sprendimu (pagal sutartyje nustatytą tvarką).
- Teismo sprendimu (jei nariai nebegali sutarti).
- Pasibaigus sutartyje nustatytam terminui.
- Kai lieka mažiau narių nei reikalauja įstatymas (mažiau nei 1 tikrasis narys arba mažiau nei 1 komanditorius), ir per 6 mėnesių nepriimamas naujas narys.
- Bankroto atveju.
Likvidavimo eiga:
- Sprendimas dėl likvidavimo ir likvidatoriaus paskyrimas.
- Kreditorių informavimas per Registrų centro tinklalapį.
- Skolų padengimas iš KŪB turto.
- Jei KŪB turto nepakanka skoloms padengti, trūkumą padengia tikrieji nariai (iš savo asmeninio turto). Komanditoriai papildomai nemoka.
- Likęs turtas paskirstomas nariams: pirmiausia komanditoriams grąžinami jų įnašai, tada likutis dalijamas pagal sutartį.
- Registracijos panaikinimas.
Svarbus niuansas: likvidavimo metu turto paskirstymo tvarka gali būti nustatyta jungtinės veiklos sutartyje. Jei sutartyje nenustatyta, taikoma numatytoji taisyklė: pirmiausia padengiamos skolos, tada grąžinami komanditorių įnašai, tada tikrųjų narių įnašai, o likutis dalijamas pagal pelno paskirstymo proporcijas.
Praktiniai scenarijai
Scenarijus 1: restorano atidarymas su investuotoju
Situacija: Šefas Marius nori atidaryti restoraną. Jam reikia 80 000 EUR. Jo pažįstama Rūta turi pinigų ir nori investuoti, bet pati neturi laiko dirbti restorane.
Struktūra: KŪB.
- Marius – tikrasis narys. Įneša 10 000 EUR ir savo darbo indėlį. Valdo restoraną.
- Rūta – komanditorius. Investuoja 70 000 EUR. Nedalyvauja valdyme.
Pelno paskirstymas:
- Rūta pirmiausia gauna 10% metinę grąžą nuo 70 000 EUR = 7 000 EUR.
- Likęs pelnas: 60% Mariui, 40% Rūtai.
Jei restoranas klesti (pelnas 60 000 EUR):
- Rūta gauna: 7 000 + (60 000 – 7 000) × 40% = 7 000 + 21 200 = 28 200 EUR.
- Marius gauna: (60 000 – 7 000) × 60% = 31 800 EUR.
Jei restoranas bankrutuoja su 50 000 EUR skola:
- Rūta praranda 70 000 EUR investiciją, bet daugiau nieko.
- Marius praranda 10 000 EUR investiciją ir atsako savo asmeniniu turtu už 50 000 EUR skolą.
Alternatyvos: UAB (ribota atsakomybė ir Mariui), tačiau pelno paskirstymo lankstumas būtų mažesnis.
Scenarijus 2: nekilnojamojo turto projektas
Situacija: Nekilnojamojo turto vystytojas Darius nori statyti daugiabučio namo dalį. Projektui reikia 300 000 EUR. Darius turi 50 000 EUR ir kviečia 5 investuotojus po 50 000 EUR.
Struktūra: KŪB.
- Darius – tikrasis narys. Valdo projektą, perka žemę, samdo statybininkus, parduoda butus.
- 5 investuotojai – komanditoriai, po 50 000 EUR.
Pelno paskirstymas:
- Komanditoriai pirmiausia gauna savo investicijas atgal.
- Tada gauna 8% metinę grąžą.
- Likęs pelnas: 30% Dariui, 70% komanditoriams (proporcingai investicijoms).
Privalumai:
- Investuotojai rizikuoja tik savo 50 000 EUR.
- Darius gauna pelno dalį, neproporcingai didesnę nei jo finansinis įnašas, nes jo kompetencija ir darbas yra pagrindinis projekto „variklis”.
Rizikos:
- Darius atsako neribotai. Jei statybos viršija biudžetą ir atsiranda 100 000 EUR skolų, Darius atsako visu savo turtu.
Alternatyva su UAB tikruoju nariu:
Darius gali steigia UAB, kuri tampa KŪB tikruoju nariu. Tokiu būdu net tikrasis narys turi ribotą atsakomybę (iki UAB turto). Ši struktūra yra sudėtingesnė, bet apsaugo Darių asmeniškai.
Scenarijus 3: šeimos verslas su paveldėjimo planavimu
Situacija: Tėvas Antanas (60 m.) turi sėkmingą statybos medžiagų parduotuvę. Jo sūnus Lukas (30 m.) ateityje perims verslą, bet dar nėra pasiruošęs valdyti.
Struktūra: KŪB.
- Antanas – tikrasis narys. Toliau valdo parduotuvę.
- Lukas – komanditorius. Investuoja 20 000 EUR ir gauna pelno dalį, mokosi verslo „iš šalies”.
Ateities planas:
- Po 3–5 metų Lukas tampa tikruoju nariu ir perima valdymą.
- Antanas tampa komanditoriumi (arba pasitraukia, gaudamas savo dalį).
Privalumai:
- Sklandus verslo perdavimas be staigaus „perdavimo vienu ypu”.
- Lukas gauna patirties ir pajamų, kol dar nesivaldo.
- Antanas išlaiko kontrolę, kol Lukas pasiruošia.
Scenarijus 4: kada KŪB nėra geriausias pasirinkimas
Situacija: Du draugai, Kęstutis ir Donatas, nori kartu kurti IT startuolį. Abu programuotojai, abu nori aktyviai dirbti. Ateityje planuoja pritraukti investuotojus.
KŪB netinka, nes:
- Abu nori aktyviai valdyti (nėra „pasyvaus investuotojo”).
- Planuoja investuotojus (investuotojai renkasi UAB akcijų struktūrą).
- IT verslas turi potencialiai didelę riziką (produkto nesėkmė, klientų pretenzijos).
- Abu nori ribotą atsakomybę.
Geriausia alternatyva: UAB. Kęstutis ir Donatas yra akcininkai ir direktoriai, turi ribotą atsakomybę, ir ateityje galės parduoti akcijas investuotojams.
Tarptautinės KŪB analogų praktikos
Supratimas, kaip KŪB analogai naudojami kitose šalyse, padeda geriau suvokti šios formos potencialą.
JAV: Limited Partnership (LP)
JAV LP yra viena populiariausių verslo formų investiciniams fondams, nekilnojamojo turto projektams ir naftos/dujų pramonei. LP struktūra yra beveik identiška Lietuvos KŪB:
- General Partner (GP) = tikrasis narys.
- Limited Partners (LP) = komanditoriai.
Dažnai GP yra LLC (Limited Liability Company, panašu į UAB), todėl net valdytojas turi ribotą atsakomybę. Tai yra populiariausia struktūra rizikos kapitalo fonduose (pvz., Sequoia Capital, Andreessen Horowitz veikia per LP struktūras).
Vokietija: GmbH & Co. KG
Vokietijoje labai populiari „GmbH & Co. KG” struktūra, kuri yra KŪB, kurios tikrasis narys yra GmbH (UAB analogas). Ši struktūra suteikia KŪB pelno paskirstymo lankstumą ir mokestinius privalumus, kartu apsaugodama tikrąjį narį ribota atsakomybe (nes tikrasis narys yra juridinis asmuo).
Vokietijoje GmbH & Co. KG yra viena populiariausių verslo formų šeimos verslui ir vidutinėms įmonėms.
JK: Limited Partnership (LP) ir LLP
JK turi dvi formas:
- LP (Limited Partnership) – klasikinė KŪB, naudojama investiciniams fondams.
- LLP (Limited Liability Partnership) – panaši į TŪB, bet su ribota atsakomybe visiems nariams. Populiari advokatų ir audito firmose.
Ką Lietuva gali pasimokyti
Lietuvos KŪB reguliavimas yra bazinis ir neturi tokio detalumo kaip JAV ar Vokietijos analogų. Tai reiškia, kad:
- KŪB fondų struktūroms Lietuvoje trūksta specifinio reguliavimo.
- „UAB kaip tikrasis narys” struktūra Lietuvoje yra galima, bet mažai paplitusi ir neišbandyta teismų praktikoje.
- Mokestiniai privalumai, kuriuos KŪB turi kitose jurisdikcijose (pvz., „pass-through” apmokestinimas JAV), Lietuvoje netaikomi (KŪB moka pelno mokestį kaip atskiras subjektas).
KŪB mokestinė strategija: UAB kaip tikrasis narys
Viena įdomesnių KŪB struktūrų, kuri verta atskiro aptarimo.
Problema
Tikrojo nario neribota atsakomybė yra didžiausia KŪB rizika. Tai atbaido daugelį potencialių valdytojų nuo KŪB formos.
Sprendimas
Vietoj to, kad fizinis asmuo taptų KŪB tikruoju nariu, jis steigia UAB ir ta UAB tampa tikruoju nariu.
Struktūra:
- UAB „Valdymo bendrovė” – tikrasis narys. Turi valdymo teises ir atsako neribotai, bet tik kaip juridinis asmuo (iki UAB turto).
- Fizinis asmuo (valdytojas) – UAB „Valdymo bendrovė” akcininkas ir direktorius. Jo asmeninė atsakomybė ribota iki UAB akcinio kapitalo.
- Komanditoriai – investuotojai su ribota atsakomybe.
Rezultatas: visi KŪB dalyviai turi ribotą atsakomybę, bet KŪB pelno paskirstymo lankstumas išlieka.
Kada tai prasminga
- Dideliuose investiciniuose projektuose, kur tikrojo nario rizika yra reali.
- Nekilnojamojo turto vystymo projektuose.
- Situacijose, kai reikia KŪB pelno paskirstymo lankstumo, bet tikrasis narys nenori rizikuoti asmeniniu turtu.
Kada tai per sudėtinga
- Mažuose versluose, kur UAB steigimo ir administravimo kaštai (2 500 EUR kapitalas + buhalterija) viršija naudą.
- Kai paprastesnė alternatyva (pvz., UAB su skirtingų klasių akcijomis) pasiekia panašų rezultatą.
DUK (dažniausiai užduodami klausimai)
Kiek narių reikia KŪB steigti?
Mažiausiai 2: bent 1 tikrasis narys ir bent 1 komanditorius. Didžiausias bendras narių skaičius – 20.
Ar komanditorius gali tapti tikruoju nariu?
Taip, jei jungtinės veiklos sutartis tai numato ir visi nariai sutinka. Tačiau tapdamas tikruoju nariu, buvęs komanditorius praranda ribotą atsakomybę ir tampa atsakingas neribotai.
Ar tikrasis narys gali tapti komanditoriumi?
Taip, bet tai reikalauja naujo tikrojo nario paskyrimo (KŪB negali egzistuoti be tikrojo nario) ir visų narių sutikimo.
Ar komanditorius gali dirbti KŪB kaip darbuotojas?
Taip, komanditorius gali būti samdomas KŪB darbuotojas (pvz., buhalteris, pardavėjas). Tačiau jis negali eiti vadovaujančių pareigų, kurios reikštų faktinį valdymą. Tai subtili riba, ir rekomenduojama pasikonsultuoti su teisininku.
Ar komanditorius gali būti UAB?
Taip. Komanditorius gali būti tiek fizinis, tiek juridinis asmuo. Juridinis asmuo komanditorius yra įprastas fondų ir investicinėse struktūrose.
Kiek kainuoja KŪB steigimas?
Nuo 800 iki 2 300 EUR, priklausomai nuo teisininko paslaugų ir dokumentų sudėtingumo.
Ar KŪB turi teikti metines ataskaitas?
Taip. KŪB privalo kasmet parengti finansinių ataskaitų rinkinį ir pateikti jį Registrų centrui bei VMI.
Ar KŪB gali būti pertvarkyma į UAB?
Taip. Tai yra vienas populiariausių pertvarkymo scenarijų, kai verslas auga ir reikia ribotą atsakomybę visiems dalyviams.
Kokia yra komanditoriaus minimali investicija?
Įstatymas nenustato minimalios sumos. Komanditoriaus įnašo dydis nustatomas jungtinės veiklos sutartyje. Praktikoje tai gali būti nuo kelių šimtų iki kelių šimtų tūkstančių eurų.
Ar komanditorius gali reikalauti grąžinti savo įnašą?
Paprastai ne (kol KŪB veikia). Komanditoriaus įnašas yra KŪB kapitalas ir grąžinamas tik pasitraukiant iš KŪB arba likviduojant. Tačiau jungtinės veiklos sutartyje gali būti numatytos sąlygos, kuriomis komanditorius gali reikalauti dalinio įnašo grąžinimo.
Ar KŪB tinka, jei noriu vienas valdyti verslą ir vienas investuoti?
Ne. KŪB reikalauja mažiausiai dviejų asmenų: tikrojo nario ir komanditoriaus. Jei norite vienas ir valdyti, ir investuoti, rinkitės vieno asmens UAB, vieno nario MB arba individualią veiklą.
Naudingų išteklių sąrašas
Teisės aktai:
- Lietuvos Respublikos Civilinis kodeksas (2.82–2.92 str.).
- Ūkinių bendrijų įstatymas.
- Pelno mokesčio įstatymas.
- Gyventojų pajamų mokesčio įstatymas.
Oficialūs šaltiniai:
- Registrų centras – KŪB registracija, dokumentų šablonai.
- VMI – mokesčių registracija, deklaracijos, konsultacijos.
- „Sodra” – socialinio draudimo informacija.
Profesinė pagalba:
- Verslo teisės advokatai (jungtinės veiklos sutarties paruošimas).
- Mokesčių konsultantai (struktūros optimizavimas).
- Buhalteriai su patirtimi ūkinėse bendrijose.
Baigiamosios mintys
KŪB yra nišinė, bet protingai suprojektuota verslo forma, kurios esmė yra vienas paprastas principas: atskirti tuos, kurie valdo, nuo tų, kurie investuoja, ir kiekvienam priskirti atitinkamą rizikos lygį.
Tikrasis narys prisiima visą riziką, bet gauna visą kontrolę. Komanditorius atsisako kontrolės, bet gauna ribotą riziką. Tai yra aiškus, logiškas sandoris, kuris veikia tol, kol abi pusės supranta ir priima savo vaidmenis.
Tačiau ši forma nėra skirta kiekvienam. Neribota tikrojo nario atsakomybė yra rimta rizika, kurią reikia vertinti labai atidžiai. Daugelyje situacijų UAB ar MB pasiekia panašų rezultatą su mažesne rizika. KŪB pasirinkimas turi būti sąmoningas sprendimas, paremtas konkrečia situacija, o ne numatytasis variantas.
Jei svarstote KŪB, trys pagrindiniai patarimai:
- Pasikonsultuokite su teisininku, kuris turi patirties su ūkinėmis bendrijomis. Jungtinės veiklos sutarties kokybė lemia viską.
- Aiškiai apibrėžkite ribas tarp tikrojo nario valdymo teisių ir komanditoriaus informavimo teisių. Neaiškios ribos kelia riziką abiem pusėms.
- Apsvarstykite „UAB kaip tikrasis narys” struktūrą, jei tikrojo nario neribota atsakomybė jums kelia nerimą. Tai prideda administracinio sudėtingumo, bet apsaugo valdytojo asmeninį turtą.
KŪB nėra populiariausia verslo forma Lietuvoje, ir tai yra normalu. Ji skirta specifinėms situacijoms, kuriose jos privalumai (pelno paskirstymo lankstumas, investuotojo ir valdytojo vaidmenų atskyrimas) atsiskleidžia. Jei jūsų situacija patenka į šią nišą, KŪB gali būti puikus pasirinkimas. Jei ne, rinkitės MB ar UAB ir nesukomplikuokite to, kas gali būti paprasta.