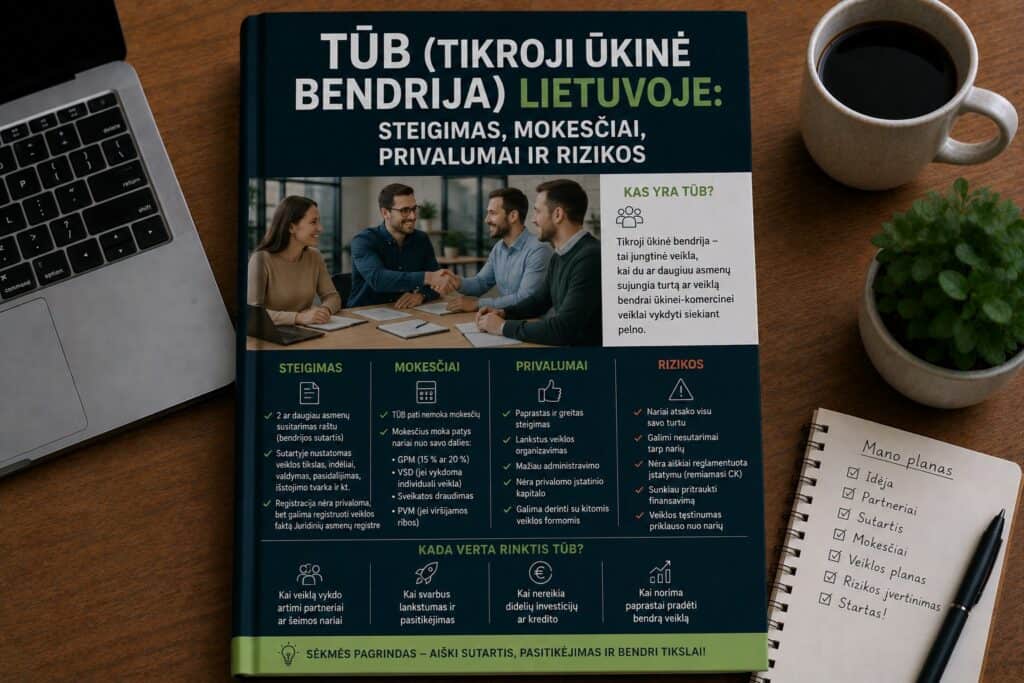
Kai du ar daugiau žmonių nusprendžia kartu kurti verslą, pirmasis klausimas yra: kokią formą pasirinkti? Dauguma iš karto galvoja apie UAB arba MB. Tačiau Lietuvos teisė numato ir kitą variantą, kuris tam tikrose situacijose gali būti pranašesnis, bet apie kurį kalbama retai: tikrąją ūkinę bendriją (TŪB).
TŪB yra klasikinė partnerystės forma, kurioje du ar daugiau asmenų susijungia bendrai veiklai, dalindamiesi tiek pelnu, tiek atsakomybe. Ji populiari advokatų kontorose, audito firmose, medicinos praktikose ir kitose profesinių paslaugų srityse. Tačiau ji tinka ir plačiau, jei suprantate jos privalumus ir, svarbiausia, rizikas.
Šiame straipsnyje rasite viską, ką reikia žinoti apie TŪB: nuo steigimo procedūros iki mokesčių skaičiavimo, nuo privalumų iki pavojų, į kuriuos galite patekti nežinodami teisinių niuansų. Su konkrečiais pavyzdžiais, palyginimais su kitomis verslo formomis ir praktiniais patarimais.
Kas yra TŪB?
Tikroji ūkinė bendrija (TŪB) yra juridinis asmuo, kuriame du ar daugiau narių (vadinamų tikraisiais nariais) susijungia bendrai ūkinei-komercinei veiklai pagal jungtinės veiklos sutartį.
Pagrindinė TŪB savybė, kuri ją skiria nuo UAB ar MB: visi nariai atsako už bendrijos prievoles visu savo turtu (neribotai ir solidariai).
Tai reiškia, kad jei TŪB negali sumokėti skolos, kreditorius gali reikalauti visos sumos iš bet kurio nario asmeniškai, iš jo banko sąskaitos, nekilnojamojo turto ar kitų asmeninių aktyvų. Ir tai galioja kiekvienam nariui, nepriklausomai nuo to, kuris narys tą skolą sukūrė.
Pagrindiniai TŪB bruožai vienu žvilgsniu
- Teisinė forma: juridinis asmuo.
- Narių skaičius: nuo 2 iki 20.
- Nariai gali būti: fiziniai asmenys, juridiniai asmenys arba abu.
- Atsakomybė: neribota ir solidari (visi nariai atsako visu savo turtu).
- Pradinis kapitalas: nereikalaujamas (bet nariai paprastai įneša pradinį įnašą).
- Valdymas: pagal jungtinės veiklos sutartį (labai lankstus).
- Pelno mokestis: 15% (arba 5%/0% su lengvatinėmis sąlygomis).
- Apskaita: dvejybinė arba supaprastinta (priklausomai nuo apimčių).
- Registracija: Juridinių asmenų registre (Registrų centre).
TŪB teisinė bazė
TŪB veiklą Lietuvoje reglamentuoja keli pagrindiniai teisės aktai:
- Lietuvos Respublikos Civilinis kodeksas (CK) – 2.82–2.92 straipsniai, reglamentuojantys ūkinių bendrijų veiklą.
- Ūkinių bendrijų įstatymas – detaliai apibrėžia TŪB ir KŪB steigimą, valdymą, narių teises ir pareigas, likvidavimą.
- Pelno mokesčio įstatymas – reglamentuoja pelno apmokestinimą.
- Gyventojų pajamų mokesčio įstatymas – reglamentuoja narių pajamų apmokestinimą.
- Buhalterinės apskaitos įstatymas – apskaitos reikalavimai.
Ši teisinė bazė yra gana aiški, bet kai kurios situacijos (ypač susijusios su narių atsakomybe ir tarpusavio santykiais) vis dar kelia praktinių klausimų, kuriuos sprendžia teismų praktika.
Kuo TŪB skiriasi nuo KŪB?
Prieš gilinantis į TŪB, pravartu suprasti skirtumą tarp dviejų ūkinių bendrijų formų, kurias numato Lietuvos teisė.
TŪB (tikroji ūkinė bendrija)
- Visi nariai yra „tikrieji nariai”.
- Visi atsako neribotai ir solidariai.
- Visi turi teisę valdyti ir atstovauti bendrijos vardu.
- Pelnas ir nuostoliai dalijami pagal sutartį.
KŪB (komanditinė ūkinė bendrija)
- Yra dviejų tipų nariai: tikrieji nariai (neribota atsakomybė) ir komanditoriai (ribota atsakomybė, tik iki įnašo dydžio).
- Tikrieji nariai valdo bendriją.
- Komanditoriai yra „tylusis” partneriai, investuoja, bet nevaldo.
- Komanditoriai negali atstovauti bendrijos vardu.
Praktiškai: TŪB yra „lygiateisė partnerystė”, kur visi nariai yra aktyvūs ir vienodai atsakingi. KŪB yra „asimetrinė partnerystė”, kur vieni nariai valdo ir atsako neribotai, o kiti tik investuoja.
Šiame straipsnyje koncentruojamės į TŪB, tačiau daugelis principų (steigimas, apskaita, mokesčiai) galioja ir KŪB, su atitinkamais skirtumais dėl komanditorių statuso.
Kam TŪB tinka?
TŪB nėra universali verslo forma. Ji turi labai konkrečią nišą, kurioje gali būti pranašesnė už UAB ar MB.
Profesinių paslaugų partnerystės
Tai yra klasikinė TŪB teritorija. Profesionalai, kurie dirba kartu ir dalijasi infrastruktūra, klientais ir reputacija:
Advokatų kontoros:
TŪB yra viena populiariausių formų advokatų partnerystei Lietuvoje. Advokatai jungiasi į TŪB, dalijasi biuro nuoma, sekretorės paslaugomis ir klientų baze, bet kiekvienas dirba savarankiškai ir gauna pelno dalį pagal savo indėlį.
Audito ir apskaitos firmos:
Auditoriai, dirbantys kartu, dažnai renkasi TŪB formą. Tai leidžia jiems dalintis ištekliais ir klientais, kartu išlaikant profesinę nepriklausomybę.
Medicinos praktikos:
Gydytojai, odontologai ar kiti sveikatos priežiūros specialistai, turintys bendrą kliniką ar kabinetą, gali veikti per TŪB.
Architektų ir inžinierių biurai:
Profesionalai, dirbantys projektinėje veikloje, kur kiekvienas narys turi specifinę kompetenciją.
Notarai:
Kai kurie notarai dirba per TŪB formą, dalindamiesi biuro infrastruktūra.
Mažos partnerystės be investuotojų
TŪB gali tikti dviem ar trims partneriams, kurie:
- Pasitiki vienas kitu absoliučiai.
- Aktyviai dalyvauja veikloje (ne tik investuoja).
- Nenori sudėtingo korporatyvinio valdymo.
- Neketina pritraukti išorinių investuotojų.
- Dirba veikloje, kurios rizikos profilis yra žemas (nėra didelių skolų, nėra atsakomybės pretenzijų rizikos).
Šeimos verslas
Du ar keli šeimos nariai (pvz., tėvas ir sūnus, du broliai), dirbantys kartu mažame versle, kartais renkasi TŪB formą dėl jos paprastumo ir lankstaus pelno paskirstymo.
Kam TŪB netinka
Lygiai taip pat svarbu suprasti, kada TŪB yra blogas pasirinkimas.
Veikla su didele finansine rizika
Jei jūsų verslas gali generuoti dideles skolas (prekyba su atidėtu mokėjimu, statybos projektai, finansinės paslaugos), TŪB yra pavojinga forma. Vieno nario priimtas blogas sprendimas gali priversti visus narius mokėti savo asmeniniu turtu.
Pavyzdys: TŪB narys, atsakingas už pirkimus, užsako prekių už 100 000 EUR. Tiekėjui nesumokama. Tiekėjas gali pareikalauti visos sumos iš bet kurio TŪB nario asmeniškai, net iš to, kuris apie šį pirkimą nieko nežinojo.
Verslas su planuojamomis investicijomis
Investuotojai neinvestuoja į TŪB. Jie nori ribotą atsakomybę ir akcijų struktūrą, kurią suteikia UAB. Jei planuojate pritraukti išorinį kapitalą, TŪB yra klaidingas pasirinkimas.
Didelis narių skaičius
Kuo daugiau narių TŪB, tuo didesnis konfliktų potencialas ir tuo sudėtingesnis valdymas. Kai narių skaičius viršija 4–5, organizacinė struktūra, kurią suteikia UAB (valdyba, akcininkų susirinkimas, aiškūs balsavimo mechanizmai), tampa efektyvesnė.
Nariai, kurie nepasitiki vienas kitu
TŪB yra pasitikėjimo forma. Solidari neribota atsakomybė reiškia, kad kiekvieno nario finansinis likimas priklauso nuo visų kitų narių sprendimų. Jei yra bent menkiausia abejonė dėl partnerio patikimumo ar verslo etikos, rinkitės formą su ribota atsakomybe.
Verslas, kuriame nariai nedalyvauja aktyviai
Jei vienas iš partnerių nori tik investuoti, bet ne valdyti, TŪB nėra tinkama (tokiu atveju KŪB arba UAB būtų geresni variantai). TŪB numato, kad visi nariai yra aktyvūs dalyviai.
TŪB steigimas: žingsnis po žingsnio
1. Jungtinės veiklos sutartis
Jungtinės veiklos sutartis yra pagrindinis TŪB dokumentas, jos „konstitucija”. Ši sutartis apibrėžia viską: nuo veiklos tikslų iki pelno paskirstymo, nuo valdymo struktūros iki narių teisių ir pareigų.
Ką turi apimti jungtinės veiklos sutartis:
Bendroji informacija:
- TŪB pavadinimas (turi būti unikalus ir baigtis žodžiais „tikroji ūkinė bendrija” arba santrumpa „TŪB”).
- Buveinės adresas.
- Veiklos tikslai ir rūšys (EVRK kodai).
- Veiklos terminas (arba nuoroda, kad veikla neterminuota).
Narių informacija:
- Visų narių vardai, pavardės (arba juridinių asmenų pavadinimai), asmens kodai (arba kodai), adresai.
- Kiekvieno nario įnašo dydis ir forma (pinigai, turtas, intelektinė nuosavybė, darbas).
- Įnašų apmokėjimo tvarka ir terminai.
Valdymo struktūra:
- Kas turi teisę valdyti TŪB (visi nariai kartu ar vienas/keli įgalioti nariai).
- Kas turi teisę atstovauti TŪB santykiuose su trečiaisiais asmenimis (pasirašyti sutartis, atidaryti sąskaitas ir pan.).
- Sprendimų priėmimo tvarka (vienbalsiai, balsų dauguma, pagal įnašo dydį).
- Kokiems sprendimams reikia visų narių sutikimo (pvz., didelės vertės sandoriai, naujų narių priėmimas, turto pardavimas).
Pelno ir nuostolių paskirstymas:
- Kokia proporcija dalijamas pelnas (pagal įnašo dydį, pagal darbo indėlį, lygiomis dalimis ar kitu principu).
- Pelno paskirstymo periodiškumas (kas mėnesį, ketvirtį, metus).
- Nuostolių padengimo tvarka.
Narių teisės ir pareigos:
- Kiekvieno nario veiklos sritis ir atsakomybės.
- Nekonkuravimo sąlygos (ar nariai gali užsiimti analogiška individualia veikla).
- Konfidencialumo pareigos.
- Lojalumo pareigos (nariai turi veikti bendrijos interesais).
Narių priėmimas ir pasitraukimas:
- Kaip priimami nauji nariai.
- Kaip narys gali pasitraukti iš TŪB.
- Kaip apskaičiuojama pasitraukusio nario dalis.
- Kas atsitinka, jei narys miršta (ar dalis paveldima, ar išmokama įpėdiniams).
Ginčų sprendimas:
- Kaip sprendžiami narių tarpusavio ginčai (derybos, mediacija, arbitražas, teismas).
Likvidavimo tvarka:
- Kada ir kaip TŪB gali būti likviduojama.
- Turto paskirstymo tvarka likvidavimo atveju.
Kodėl jungtinės veiklos sutartis yra svarbiausia
Daugelis TŪB problemų kyla iš blogai parašytos arba per daug trumpos jungtinės veiklos sutarties. Kai viskas gerai, sutarties niekas neskaito. Bet kai atsiranda nesutarimų (o jie visada atsiranda), sutartis tampa vieninteliu dokumentu, pagal kurį sprendžiami klausimai.
Taisyklė: investuokite laiko ir pinigų į gerai paruoštą jungtinės veiklos sutartį. 500–1 500 EUR, sumokėtų teisininkui už profesionaliai parengtą sutartį, gali apsaugoti nuo dešimčių tūkstančių eurų nuostolių ateityje.
2. Steigimo dokumentų paruošimas
Be jungtinės veiklos sutarties, reikia:
- Prašymo įregistruoti juridinį asmenį.
- Narių tapatybę patvirtinančių dokumentų kopijų.
- Buveinės adreso patvirtinimo (patalpų nuomos sutartis arba savininko sutikimas).
3. Registracija Registrų centre
Dokumentai pateikiami Juridinių asmenų registrui per Registrų centro savitarnos sistemą arba fiziškai.
Registracijos mokestis: apie 54 EUR.
Trukmė: 1–5 darbo dienos (elektroninis būdas greitesnis).
4. Banko sąskaitos atidarymas
Po registracijos atidaroma TŪB banko sąskaita. Bankai gali prašyti pateikti jungtinės veiklos sutartį ir registracijos dokumentus.
5. Registracija VMI ir „Sodroje”
- VMI: registracija mokesčių mokėtoju, PVM mokėtoju (jei reikia).
- „Sodra”: registracija draudėju (jei TŪB samdo darbuotojus ar nariai moka sau atlyginimą).
Steigimo kaštai
| Kaštų eilutė | Suma |
|---|---|
| Registrų centro mokestis | ~54 EUR |
| Teisininko paslaugos (jungtinės veiklos sutartis) | 500–1 500 EUR |
| Notaro paslaugos (jei reikia) | 50–200 EUR |
| Banko sąskaitos atidarymas | 0–50 EUR |
| Iš viso | 600–1 800 EUR |
Jei naudosite standartinius šablonus ir viską darysite patys, kaštai gali būti gerokai mažesni (iki 150–200 EUR). Tačiau TŪB atveju, kur narių tarpusavio santykiai yra ypač svarbūs, sutaupyti ant teisininko yra rizikinga strategija.
TŪB valdymas
Kas valdo TŪB?
Pagal numatytąsias taisykles, kiekvienas TŪB narys turi teisę valdyti bendriją ir atstovauti jai santykiuose su trečiaisiais asmenimis. Tai reiškia, kad bet kuris narys gali pasirašyti sutartį bendrijos vardu, ir ta sutartis bus privaloma visiems nariams.
Tai yra didžiulė galia ir didžiulė rizika vienu metu.
Valdymo modeliai
Jungtinės veiklos sutartyje nariai gali susitarti dėl kitokio valdymo modelio:
1. Visi nariai valdo kartu (vienbalsiai sprendimai):
Kiekvienas sprendimas priimamas tik visų narių sutikimu. Tai apsaugo nuo vienpusių sprendimų, bet gali sulėtinti veiklą ir sukelti aklavietę, jei nariai nesutaria.
2. Vienas įgaliotas narys (valdantysis partneris):
Sutartyje numatoma, kad kasdienius sprendimus priima vienas paskirtas narys, o strateginius (virš tam tikros sumos, nauji klientai, skolinimasis) – visi kartu. Tai yra populiariausias modelis, nes suderina efektyvumą su kontrole.
3. Proporcinis balsavimas pagal įnašus:
Nariai balsuoja proporcingai savo įnašo dydžiui. Kas daugiau investavo, tas turi daugiau balsų. Šis modelis artimesnis UAB logikai.
4. Sričių pasidalinimas:
Kiekvienas narys atsakingas už savo sritį (pvz., vienas už finansus, kitas už klientų aptarnavimą, trečias už gamybą) ir priima savarankiškus sprendimus savo srityje. Strateginius klausimus sprendžia kartu.
Atstovavimo teisė
Atstovavimo teisė (kas gali bendrijos vardu pasirašyti sutartis, atidaryti sąskaitas, prisiimti įsipareigojimus) turi būti aiškiai apibrėžta jungtinės veiklos sutartyje ir nurodyta Juridinių asmenų registre.
Trečiųjų asmenų apsauga: net jei sutartyje numatyta, kad narys negali vienas pasirašyti sutarties virš 10 000 EUR, ir jis vis tiek tai padaro, trečiasis asmuo (pvz., tiekėjas) gali reikalauti sutarties vykdymo, jei jis nežinojo apie šį apribojimą ir veikė sąžiningai. Vidinis narių susitarimas nesaugo nuo išorinių įsipareigojimų.
TŪB mokesčiai: detalus paaiškinimas
Pelno mokestis
TŪB, kaip juridinis asmuo, moka pelno mokestį nuo savo pelno.
Standartinis tarifas: 15%.
Lengvatinis tarifas: 5% – taikomas, jei TŪB atitinka mažos įmonės kriterijus:
- Metinės pajamos neviršija 300 000 EUR.
- Vidutinis sąrašinis darbuotojų skaičius neviršija 10.
- Kiti kvalifikavimo kriterijai pagal Pelno mokesčio įstatymą.
0% tarifas gali būti taikomas pirmaisiais veiklos metais (su sąlygomis, analogiškomis kaip UAB).
Pelno paskirstymas nariams
Kai TŪB pelnas paskirstomas nariams, nariai moka GPM:
Fiziniams asmenims: 15% GPM nuo gautos pelno dalies.
Juridiniams asmenims: gali būti neapmokestinama, jei tenkina dalyvavimo išlygos sąlygas (analogiškai kaip UAB dividendai tarp Lietuvos įmonių).
Efektyvus mokesčio tarifas (pelnas → fizinio asmens nario kišenė):
- Standartinis: 15% (pelno mokestis) + 15% nuo likusių 85% (GPM) = 15% + 12,75% = 27,75%.
- Lengvatinis: 5% + 15% nuo 95% = 5% + 14,25% = 19,25%.
Šie tarifai yra identiški UAB efektyviems tarifams.
Darbo užmokesčio mokesčiai
Jei TŪB nariai moka sau darbo užmokestį (kas yra įprasta praktika):
- GPM: 20% (iki viršutinės ribos) arba 32% (virš ribos).
- „Sodros” darbuotojo dalis: apie 19,5%.
- „Sodros” darbdavio dalis: apie 1,77%.
- Garantinio fondo ir kitos įmokos.
PVM
PVM taisyklės TŪB yra tokios pačios kaip ir kitoms įmonėms:
- Privaloma registracija PVM mokėtoju, kai pajamos per 12 mėnesių viršija 45 000 EUR.
- Standartinis PVM tarifas: 21%.
- Galima savanoriška registracija ir anksčiau.
Palyginimas su kitomis formomis
| Mokesčių aspektas | TŪB | UAB | MB |
|---|---|---|---|
| Pelno mokestis | 15% (5% maža) | 15% (5% maža) | 0% (sąlygomis) / 15% |
| GPM nuo pelno paskirstymo | 15% | 15% (dividendai) | 15% |
| Efektyvus tarifas (standartinis) | 27,75% | 27,75% | 15% (su 0% PM) |
| Efektyvus tarifas (maža) | 19,25% | 19,25% | 15% |
Kaip matome, mokestiniu požiūriu TŪB neturi pranašumo prieš UAB (tarifai identiški), o MB su 0% pelno mokesčiu yra efektyvesnė už abi.
TŪB pasirinkimo priežastys yra ne mokestinės, o struktūrinės ir profesinės.
Neribota solidari atsakomybė: didžiausia TŪB rizika
Ši tema nusipelno atskiro ir nuodugnaus aptarimo, nes būtent čia slypi didžiausias TŪB pavojus.
Ką reiškia „neribota” atsakomybė
Jei TŪB turi skolų, kurių negali padengti iš savo turto, kreditoriai gali kreiptis į bet kurį narį asmeniškai ir reikalauti sumokėti skolą iš jo asmeninio turto: banko sąskaitos, nekilnojamojo turto, automobilio, santaupų.
Nėra jokios „apsaugos sienos” tarp TŪB turto ir nario asmeninio turto.
Ką reiškia „solidari” atsakomybė
Solidari atsakomybė reiškia, kad kreditorius gali reikalauti visos skolos sumos iš bet kurio vieno nario. Ne proporcingai kiekvieno nario daliai, o visos sumos iš to nario, kurį lengviausia pasiekti arba kuris turi daugiausiai turto.
Pavyzdys:
TŪB turi 3 narius: Artūrą, Birutę ir Česlovą. TŪB skolinga tiekėjui 90 000 EUR. TŪB sąskaitoje yra 0 EUR.
- Tiekėjas gali reikalauti 90 000 EUR iš Artūro (kuris turi namą).
- Artūras sumoka 90 000 EUR.
- Artūras turi teisę reikalauti iš Birutės ir Česlovo po 30 000 EUR (jų dalį), bet jei jie neturi pinigų, Artūras lieka su 90 000 EUR nuostoliu.
Tai yra „solidarios atsakomybės” esmė: kreditorius renkasi „turtingiausią” narį, o nariai patys sprendžia tarpusavio atsiskaitymus vėliau.
Praktinės situacijos, kai tai tampa realu
1. Vienas narys priima blogą verslo sprendimą.
Narys pasirašo sutartį, kuri atrodo pelninga, bet virsta nuostolinga. Visi nariai atsako.
2. Klientas pareiškia pretenziją.
Advokatų kontoros TŪB klientas pareiškia didelę pretenziją dėl netinkamos teisinės paslaugos. Net jei klaidą padarė vienas advokatas, visi TŪB nariai atsako solidariai.
3. Skolos tiekėjams.
TŪB perka medžiagas ar paslaugas, bet negali sumokėti. Tiekėjai kreipiasi į narius asmeniškai.
4. Mokestinės skolos.
TŪB nesumoka mokesčių. VMI gali išieškoti skolas iš narių asmeninio turto.
Kaip sumažinti riziką
Visiškai panaikinti neribotą atsakomybę TŪB formoje neįmanoma, tai yra jos esminis bruožas. Tačiau galima imtis priemonių rizikai valdyti:
1. Profesinės civilinės atsakomybės draudimas.
Advokatų kontoros, audito firmos ir kiti profesionalai gali apsidrausti nuo profesinės atsakomybės pretenzijų. Draudimas padengia dalį nuostolių, jei klientas pareiškia pretenziją dėl profesinės klaidos.
2. Sandorių limitai sutartyje.
Jungtinės veiklos sutartyje nustatykite, kad sandoriai virš tam tikros sumos (pvz., 5 000 EUR) reikalauja visų narių sutikimo. Tai nesaugo nuo trečiųjų asmenų pretenzijų (jei narys viršijo savo įgaliojimus, bet trečiasis asmuo to nežinojo), bet mažina vidinę riziką.
3. Reguliari finansinė kontrolė.
Visi nariai turi turėti prieigą prie TŪB finansinės informacijos ir reguliariai peržiūrėti finansinę padėtį.
4. Asmeninio turto apsauga.
Kai kurie nariai perregistruoja dalį asmeninio turto sutuoktinio ar šeimos narių vardu, tačiau tai turi būti padaryta teisėtai ir neturėti tikslo apgauti kreditorius (kitaip sandoris gali būti pripažintas negaliojančiu).
5. Tinkamas draudimas ir rezervai.
TŪB turėtų turėti pakankamą finansinį rezervą ir draudimą, kad galėtų padengti nenumatytas prievoles nesiekiant narių asmeninio turto.
Narių tarpusavio santykiai
TŪB sėkmė arba nesėkmė dažniausiai priklauso ne nuo rinkos, klientų ar mokesčių, o nuo narių tarpusavio santykių kokybės.
Pelno paskirstymas: kur prasideda konfliktai
Kaip dalijamas pelnas yra dažniausia TŪB ginčų priežastis.
Modelis 1: lygios dalys.
Visi nariai gauna vienodą pelno dalį, nepriklausomai nuo individualaus indėlio. Paprastas, bet gali kelti nepasitenkinimą, jei vienas narys dirba daugiau ar generuoja daugiau pajamų nei kiti.
Modelis 2: pagal įnašo dydį.
Pelnas dalijamas proporcingai kiekvieno nario pradiniam ar bendram įnašui. Tinka, kai narių finansinis indėlis ženkliai skiriasi.
Modelis 3: pagal darbo indėlį.
Pelnas dalijamas pagal tai, kiek kiekvienas narys realiai prisideda prie veiklos (klientų skaičius, sugeneruotos pajamos, darbo valandos). Teisingiausias, bet sudėtingiausias administruoti.
Modelis 4: mišrus.
Dalis pelno dalijama lygiomis dalimis (bazinis atlyginimas), kita dalis – pagal individualų indėlį (bonus). Populiarus advokatų ir konsultacijų firmose.
Patarimas: nesvarbu, kokį modelį pasirinksite, jis turi būti aiškiai apibrėžtas jungtinės veiklos sutartyje ir suprantamas visiems nariams. Žodiniai susitarimai tipo „pažiūrėsim metų pabaigoje” yra tiksinčios bombos.
Naujų narių priėmimas
Kai TŪB veikla auga, gali atsirasti noras priimti naują narį (partnerį). Tai turi būti aiškiai reglamentuota:
- Ar reikia visų esamų narių sutikimo?
- Koks naujo nario pradinis įnašas?
- Kokia jo pelno dalis?
- Ar yra bandomasis laikotarpis?
Nario pasitraukimas
Narys gali norėti pasitraukti iš TŪB dėl įvairių priežasčių: nesutarimų, karjeros pokyčių, pensijos. Tai yra sudėtingas procesas, kuris turi būti detaliai aprašytas sutartyje:
- Įspėjimo terminas. Per kiek laiko narys turi informuoti apie pasitraukimą (pvz., 3–6 mėnesiai).
- Dalies apskaičiavimas. Kaip apskaičiuojama pasitraukiančio nario dalis (TŪB turto vertė, nebaigti projektai, debitorinės skolos).
- Išmokėjimo tvarka. Ar dalis išmokama iš karto, ar dalimis per tam tikrą laikotarpį.
- Nekonkuravimo sąlygos. Ar pasitraukęs narys gali iš karto pradėti konkuruojančią veiklą? Ar gali „pasiimti” klientus?
- Likusių narių teisės. Ar likę nariai turi pirmenybės teisę „nupirkti” pasitraukiančio nario dalį?
Nario mirtis
Jei TŪB narys miršta, gali kilti sudėtingi teisiniai klausimai:
- Ar nario dalis paveldima?
- Ar įpėdiniai tampa TŪB nariais automatiškai?
- Ar likę nariai turi teisę atsisakyti priimti įpėdinį kaip narį?
Visa tai turi būti numatyta jungtinės veiklos sutartyje. Jei nėra, taikomos Civilinio kodekso numatytosios taisyklės, kurios ne visada atitinka narių ketinimus.
Ginčų sprendimas
Narių ginčai TŪB gali tapti ypač destruktyvūs, nes visi nariai yra asmeniškai susiję su verslu ir finansiškai priklausomi nuo jo sėkmės.
Rekomenduojama ginčų sprendimo laiptinė:
- Tiesioginės derybos tarp ginčo šalių.
- Mediacija (nepriklausomas tarpininkas padeda rasti sprendimą).
- Arbitražas (privatus teismas, kurio sprendimas yra privalomas).
- Teismas (kaip paskutinė priemonė).
Kuo anksčiau sutartyje numatysite ginčų sprendimo mechanizmą, tuo didesnė tikimybė, kad ginčai bus išspręsti be verslo griovimo.
TŪB apskaita ir atskaitomybė
Apskaitos reikalavimai
TŪB, kaip juridinis asmuo, privalo tvarkyti buhalterinę apskaitą. Apskaitos forma priklauso nuo veiklos apimčių:
Supaprastinta apskaita – galima, jei:
- Narių skaičius neviršija 5.
- Metinės pajamos neviršija tam tikros ribos.
- Vidutinis darbuotojų skaičius neviršija nustatyto dydžio.
Dvejybinė (pilna) apskaita – privaloma visais kitais atvejais.
Metiniai dokumentai
TŪB privalo kasmet:
- Parengti metinį finansinių ataskaitų rinkinį (balansą, pelno (nuostolių) ataskaitą).
- Pateikti finansinių ataskaitų rinkinį Registrų centrui.
- Pateikti pelno mokesčio deklaraciją VMI.
- Pateikti PVM deklaracijas (jei yra PVM mokėtojas).
- Pateikti „Sodros” ataskaitas (jei turi darbuotojų).
Buhalterio poreikis
Dėl sudėtingesnių narių santykių (pelno paskirstymo, įnašų apskaitos, narių asmeninių sąskaitų), TŪB buhalterija gali būti sudėtingesnė nei UAB ar MB. Buhalterio paslaugos TŪB kainuoja apie 100–300 EUR per mėnesį, priklausomai nuo veiklos apimčių.
TŪB vs. UAB vs. MB: išsamus palyginimas
| Kriterijus | TŪB | UAB | MB |
|---|---|---|---|
| Atsakomybė | Neribota, solidari | Ribota (iki akcinio kapitalo) | Ribota (iki įnašo) |
| Pradinis kapitalas | Nereikalaujamas | 2 500 EUR (min.) | Nereikalaujamas |
| Nariai/akcininkai | 2–20 (fiziniai ir juridiniai) | 1–249 (fiziniai ir juridiniai) | 1–10 (tik fiziniai) |
| Pelno mokestis | 15% (5% maža) | 15% (5% maža) | 0% (sąlygomis) / 15% |
| GPM nuo pelno | 15% | 15% (dividendai) | 15% |
| Efektyvus tarifas | 19,25–27,75% | 19,25–27,75% | 15% (su 0% PM) |
| Valdymo lankstumas | Labai aukštas | Struktūruotas (įstatai) | Aukštas (nuostatai) |
| Investuotojų pritraukimas | Sudėtinga | Standartinis (akcijos) | Sudėtinga |
| Steigimo kaštai | 600–1 800 EUR | 2 700–3 500 EUR | 50–300 EUR |
| Apskaita | Dvejybinė arba supaprastinta | Dvejybinė | Supaprastinta arba dvejybinė |
| Prestižas | Profesinių paslaugų srityse | Universalus, aukščiausias | Vidutinis |
Kada TŪB yra geresnis pasirinkimas nei UAB
- Kai nariai nori maksimalaus valdymo lankstumo. TŪB jungtinės veiklos sutartis leidžia sukurti beveik bet kokią valdymo struktūrą, tuo tarpu UAB yra suvaržyta Akcinių bendrovių įstatymo.
- Kai nereikia pradinio kapitalo. TŪB nereikalauja minimalaus 2 500 EUR kapitalo kaip UAB.
- Kai veikla yra profesionalių paslaugų partnerystė. Advokatų, auditorių, gydytojų partnerystės tradiciškai veikia per TŪB formą, kuri atitinka profesinę kultūrą ir reguliavimą.
- Kai nariai nori tiesioginio pelno paskirstymo. TŪB pelno paskirstymo mechanizmas yra lankstesnis nei UAB dividendų politika.
Kada UAB yra geresnis pasirinkimas nei TŪB
- Beveik visada, kai atsakomybės klausimas yra aktualus. Ribota atsakomybė yra didžiulė UAB vertė, kurios TŪB neturi.
- Kai planuojami investuotojai. UAB akcijų struktūra yra standartas investicijų pasaulyje.
- Kai narių/akcininkų yra daug. UAB turi aiškią korporatyvinio valdymo struktūrą, kuri veikia su dideliu skaičiumi akcininkų.
- Kai verslas yra rizikingo pobūdžio. Bet kokia veikla su didelėmis skolomis, tiekėjų priklausomybe ar atsakomybės pretenzijų rizika geriau vykdoma per UAB.
Kada MB yra geresnis pasirinkimas nei TŪB
- Beveik visada, kai nariai yra fiziniai asmenys ir jų yra iki 10. MB siūlo ribotą atsakomybę, 0% pelno mokestį ir mažesnius steigimo kaštus.
- Kai mokestinis efektyvumas yra prioritetas. MB 0% pelno mokestis + 15% GPM nuo pelno paskirstymo = 15% efektyvus tarifas, palyginus su TŪB 19,25–27,75%.
TŪB pertvarkymas ir likvidavimas
Pertvarkymas į kitą formą
TŪB gali būti pertvarkyma į:
- UAB.
- MB.
- KŪB.
- Kitas juridinio asmens formas.
Kada tai aktualu:
- Kai nariai nori ribotos atsakomybės (pertvarkymas į UAB arba MB).
- Kai atsiranda investuotojų (pertvarkymas į UAB).
- Kai vienas narys nori tapti „tyliu” partneriu (pertvarkymas į KŪB).
Procesas:
- Narių sprendimas dėl pertvarkymo (pagal jungtinės veiklos sutartyje numatytą tvarką).
- Pertvarkymo dokumentų paruošimas (nauji įstatai/nuostatai, pertvarkymo sąlygos).
- Registracija Registrų centre.
- Kreditorių informavimas.
Trukmė: 2–4 mėnesiai.
Kaina: 500–2 000 EUR (su teisininko paslaugomis).
Likvidavimas
TŪB gali būti likviduojama:
- Narių sprendimu (jei visi sutinka arba balsų dauguma pagal sutartį).
- Teismo sprendimu (jei nariai negali sutarti arba yra kitų teisinių pagrindų).
- Kai lieka mažiau nei 2 nariai (jei per 6 mėnesius nepriimamas naujas narys).
- Bankroto atveju.
Likvidavimo procesas:
- Sprendimas dėl likvidavimo.
- Likvidatoriaus paskyrimas.
- Kreditorių informavimas (skelbimas Registrų centro tinklalapyje).
- Skolų padengimas ir turto realizavimas.
- Likusio turto paskirstymas nariams pagal sutartį.
- Registracijos Juridinių asmenų registre panaikinimas.
Trukmė: 3–12 mėnesių (priklausomai nuo veiklos apimčių ir skolų padengimo).
Kaina: 300–1 500 EUR (administraciniai kaštai, buhalterio ir teisininko paslaugos).
Praktiniai scenarijai
Scenarijus 1: dviejų advokatų kontora
Situacija: Du advokatai, turintys po 10 metų patirties, nusprendžia dirbti kartu. Abu aktyviai dirba su klientais, dalijasi biuru ir sekretore.
Forma: TŪB.
Kodėl tinka:
- Advokatų partnerystė tradiciškai veikia per TŪB.
- Abu partneriai aktyviai dirba (nėra „tylių” partnerių).
- Profesinės civilinės atsakomybės draudimas sumažina neribotą atsakomybę.
- Lankstus pelno paskirstymas pagal kiekvieno advokato sugeneruotas pajamas.
Pelno paskirstymo modelis: 40% pelno dalijama lygiomis dalimis (bendros išlaidos), 60% – pagal kiekvieno advokato individualiai sugeneruotas pajamas.
Rizikos valdymas: profesinės civilinės atsakomybės draudimas (privalomas advokatams), aiški jungtinės veiklos sutartis su nekonkuravimo sąlyga.
Scenarijus 2: trys odontologai, turintys bendrą kliniką
Situacija: Trys odontologai nuomoja patalpas, perka įrangą ir aptarnauja pacientus. Kiekvienas turi savo pacientų bazę, bet dalijasi infrastruktūra.
Forma: TŪB.
Kodėl tinka:
- Kiekvienas narys yra aktyvus profesionalas.
- Bendra infrastruktūra (patalpos, įranga, registratūra) mažina kaštus kiekvienam.
- Lankstus pelno paskirstymas pagal kiekvieno gydytojo darbo apimtį.
Pelno paskirstymo modelis: visos bendros išlaidos (nuoma, įranga, personalas) padengiamos iš bendrų pajamų, likęs pelnas paskirstomas pagal kiekvieno gydytojo sugeneruotas pajamas.
Alternatyva: UAB, jei norima ribotos atsakomybės. Tai ypač aktualu medicinoje, kur pacientų pretenzijos gali būti didelės.
Scenarijus 3: du draugai atidaro kavinę
Situacija: Du draugai nori atidaryti mažą kavinę. Vienas investuoja daugiau pinigų, kitas – daugiau laiko.
Forma: TŪB galima, bet nerekomenduojama.
Kodėl nerekomenduojama:
- Maitinimo verslas yra rizikingas (maisto saugos pretenzijos, nuomos įsipareigojimai, tiekėjų skolos).
- Neribota atsakomybė reiškia, kad abiejų draugų asmeninis turtas yra pavojuje.
- Geresnė alternatyva: MB arba UAB su ribota atsakomybe.
Scenarijus 4: tėvas ir sūnus, vykdantys statybos darbus
Situacija: Tėvas ir sūnus kartu atlieka statybos apdailos darbus. Abu dirba fiziškai, abu bendrauja su klientais.
Forma: TŪB galima, bet verta apsvarstyti alternatyvas.
Argumentai už TŪB:
- Šeimos nariai pasitiki vienas kitu.
- Paprasta struktūra, nereikia pradinio kapitalo.
- Lankstus pelno paskirstymas.
Argumentai prieš:
- Statybos versle galimi klientų ieškiniai dėl darbo kokybės. Neribota atsakomybė pavojinga.
- Geresnė alternatyva: MB (ribota atsakomybė, 0% pelno mokestis, iki 10 narių).
Nario atsakomybė pasitraukus iš TŪB
Svarbus niuansas, kurį daugelis nežino: pasitraukęs narys lieka atsakingas už TŪB prievoles, atsiradusias iki jo pasitraukimo, tam tikrą laikotarpį po pasitraukimo.
Tai reiškia, kad jei išstojate iš TŪB ir po mėnesio paaiškėja, kad TŪB turi senų skolų, kurios atsirado, kai dar buvote narys, kreditorius vis tiek gali reikalauti iš jūsų.
Atsakomybės terminas: paprastai iki 5 metų nuo pasitraukimo dienos (pagal bendrąsias ieškinio senaties taisykles), bet konkretūs terminai priklauso nuo prievolės pobūdžio.
Praktinis patarimas: prieš pasitraukiant iš TŪB, atlikite išsamų finansinį auditą ir įsitikinkite, kad nėra paslėptų įsipareigojimų. Pasitraukimo sutartyje numatykite, kad likę nariai prisiima visas bendrijos prievoles ir atleidžia jus nuo atsakomybės. Tai nesaugo nuo trečiųjų asmenų pretenzijų (jie nėra šios sutarties šalys), bet suteikia teisę reikalauti žalos atlyginimo iš likusių narių, jei jie nepadengė skolos.
TŪB ir tarptautinė veikla
TŪB gali vykdyti tarptautinę veiklą (teikti paslaugas užsienio klientams, eksportuoti prekes) taip pat kaip ir bet kuris kitas Lietuvos juridinis asmuo.
Tačiau yra keletas praktinių niuansų:
Užsienio klientų suvokimas:
Daugelis užsienio klientų, ypač iš JAV, JK ir Vakarų Europos, yra susipažinę su „General Partnership” (GP) koncepcija, kuri yra TŪB analogas. Tačiau kai kurie klientai gali pirmenybę teikti darbui su ribotą atsakomybę turinčia įmone (UAB = „Limited Liability Company”).
Tarptautinių sandorių dokumentavimas:
TŪB gali pasirašyti tarptautines sutartis, gauti mokėjimus užsienio valiutomis ir vykdyti eksportą/importą. PVM taisyklės tarptautiniams sandoriams yra tos pačios kaip ir kitoms Lietuvos įmonėms.
Užsienio nariai:
TŪB nariai gali būti ir užsienio fiziniai ar juridiniai asmenys. Tai leidžia kurti tarptautines partnerystes. Tačiau mokestiniai aspektai (dvigubo apmokestinimo išvengimas, socialinio draudimo įmokos) gali tapti sudėtingi ir reikalauti mokesčių konsultanto pagalbos.
DUK (dažniausiai užduodami klausimai)
Kiek narių reikia TŪB steigti?
Minimalus narių skaičius yra 2. Maksimalus – 20. Jei lieka mažiau nei 2 nariai, TŪB turi per 6 mėnesius priimti naują narį arba būti pertvarkyma ar likviduojama.
Ar TŪB narys gali būti juridinis asmuo (pvz., UAB)?
Taip. TŪB nariai gali būti tiek fiziniai, tiek juridiniai asmenys. Tai skiriasi nuo MB, kur nariai gali būti tik fiziniai asmenys.
Ar TŪB narys gali tuo pačiu metu turėti individualią veiklą?
Taip, jei jungtinės veiklos sutartis to nedraudžia (pvz., nekonkuravimo sąlyga). Tačiau narys turi veikti lojaliai ir nekonkuruoti su TŪB veikla.
Ar TŪB privalo turėti vadovą?
TŪB neprivalo turėti formalaus vadovo kaip UAB direktorius. Valdymo teisę turi visi nariai (arba sutartyje nurodyti nariai). Tačiau Juridinių asmenų registre turi būti nurodytas asmuo, turintis teisę atstovauti bendrijai.
Ar galima vieno asmens TŪB?
Ne. TŪB reikia mažiausiai 2 narių. Jei norite vykdyti veiklą vienas, rinkitės individualią veiklą, IĮ, vieno nario MB arba vieno akcininko UAB.
Kaip apmokestinamos nario išlaidos, susijusios su TŪB veikla?
Jei narys patiria išlaidų TŪB veiklai (kelionės, reprezentacija, įranga), jos gali būti pripažintos TŪB leidžiamais atskaitymais, jei yra pagrįstos dokumentais ir susijusios su veikla.
Ar TŪB gali samdyti darbuotojus?
Taip. TŪB gali samdyti darbuotojus pagal darbo sutartis. Darbuotojams taikomos standartinės Darbo kodekso normos, o TŪB moka „Sodros” ir kitus darbdavio mokesčius.
Ar TŪB nario pelno dalis apmokestinama „Sodros” įmokomis?
Pelno paskirstymas nariams paprastai nėra „Sodros” objektas (mokamas tik 15% GPM). Tačiau jei narys faktiškai dirba TŪB, bet nemoka sau atlyginimo ir visą atlygį gauna tik per pelno paskirstymą, „Sodra” gali ginčyti tokią schemą ir laikyti pelno dalį darbo pajamomis.
Ką daryti, jei TŪB nariai nebegali sutarti?
Jei ginčai neišsprendžiami derybomis, mediacija ar arbitražu, bet kuris narys gali kreiptis į teismą dėl TŪB likvidavimo. Teismas gali priimti sprendimą likviduoti TŪB, jei narių nesutarimai daro nebeįmanomą normalią veiklą.
Ar TŪB turi teikti metines ataskaitas?
Taip. TŪB privalo kasmet parengti finansinių ataskaitų rinkinį ir pateikti jį Registrų centrui bei VMI.
Profesinės partnerystės: TŪB advokatų, auditorių ir kitose firmose
Kadangi profesinės paslaugos yra pagrindinė TŪB nišą, pravartu giliau aptarti, kaip TŪB veikia šiose srityse.
Advokatų kontoros
Lietuvos Advokatūros įstatymas leidžia advokatams verstis praktika per TŪB (arba kontorų pavidalu). TŪB yra tradicinė ir labiausiai paplitusi advokatų partnerystės forma.
Kaip tai veikia praktikoje:
- Kiekvienas partneris-advokatas turi savo klientų portfelį.
- Bendros išlaidos (biuro nuoma, sekretorė, IT infrastruktūra, draudimas) padengiamos iš bendro biudžeto.
- Pelnas paskirstomas pagal sutartą formulę (dažniausiai pagal kiekvieno partnerio sugeneruotas pajamas, atėmus bendras išlaidas).
- Jaunesniais advokatais (asocijuoti partneriai) paprastai dirba kaip samdomi darbuotojai, kol tampa partneriais.
Karjeros laiptai advokatų TŪB:
- Samdomas advokatas (associate) – dirba pagal darbo sutartį, gauna atlyginimą.
- Vyresnysis advokatas (senior associate) – daugiau patirties, didesnis atlyginimas, bet vis dar samdomas.
- Partneris (partner) – tampa TŪB nariu, gauna pelno dalį, bet prisiima ir neribotą atsakomybę.
Audito firmos
Mažesnės audito firmos Lietuvoje dažnai veikia per TŪB formą. Partneriai-auditoriai dalijasi klientais, infrastruktūra ir profesiniu draudimu.
Specifika:
- Audito veiklai keliami griežti nepriklausomumo reikalavimai, kuriuos TŪB sutartis turi atspindėti.
- Profesinės civilinės atsakomybės draudimas yra privalomas ir turi padengti dideles sumas.
Medicinos praktikos
Gydytojai, odontologai ir kiti sveikatos priežiūros specialistai gali vykdyti bendrą praktiką per TŪB. Tai populiaru tarp specialistų, norinčių dalintis klinikos infrastruktūra.
Specifika:
- Sveikatos priežiūros veiklai reikia licencijų ir leidimų.
- Profesinės civilinės atsakomybės draudimas yra privalomas.
- Pacientų duomenų apsauga (BDAR) turi būti užtikrinta TŪB lygiu.
Jungtinės veiklos sutarties šablonas: ką turi apimti
Nors kiekviena TŪB jungtinės veiklos sutartis yra unikali, pateikiame pagrindinius skyrius, kuriuos ji turėtų apimti:
I skyrius. Bendrosios nuostatos
- Pavadinimas, buveinė, veiklos tikslai, EVRK kodai.
- Veiklos terminas.
II skyrius. Nariai ir įnašai
- Narių sąrašas ir duomenys.
- Kiekvieno nario įnašo dydis, forma ir apmokėjimo terminai.
- Papildomų įnašų tvarka.
III skyrius. Valdymas ir atstovavimas
- Kas turi teisę valdyti TŪB.
- Sprendimų priėmimo tvarka (kvorumai, balsavimo taisyklės).
- Sandorių limitai (kokios vertės sandoriams reikia visų narių sutikimo).
- Kas turi teisę atstovauti TŪB trečiųjų asmenų atžvilgiu.
IV skyrius. Pelno ir nuostolių paskirstymas
- Pelno paskirstymo formulė.
- Paskirstymo periodiškumas.
- Nuostolių padengimo tvarka.
- Pelno reinvestavimo politika.
V skyrius. Narių teisės ir pareigos
- Kiekvieno nario veiklos sritis.
- Konfidencialumo pareigos.
- Nekonkuravimo sąlygos.
- Lojalumo pareigos.
- Informavimo pareigos.
VI skyrius. Naujų narių priėmimas
- Priėmimo sąlygos ir procedūra.
- Balsavimo tvarka.
- Bandomasis laikotarpis (jei taikomas).
VII skyrius. Nario pasitraukimas ir pašalinimas
- Savanoriško pasitraukimo tvarka ir įspėjimo terminas.
- Pašalinimo pagrindai ir procedūra.
- Pasitraukusio/pašalinto nario dalies apskaičiavimas.
- Išmokėjimo tvarka ir terminai.
- Nekonkuravimo sąlygos po pasitraukimo.
VIII skyrius. Nario mirtis ir neveiksnumas
- Dalies paveldėjimo tvarka.
- Ar įpėdiniai gali tapti nariais.
- Dalies išmokėjimo tvarka įpėdiniams.
IX skyrius. Ginčų sprendimas
- Derybos, mediacija, arbitražas, teismas.
- Taikytina teisė ir jurisdikcija.
X skyrius. Likvidavimas
- Likvidavimo pagrindai.
- Likvidavimo tvarka.
- Turto paskirstymo tvarka.
XI skyrius. Baigiamosios nuostatos
- Sutarties keitimo tvarka.
- Pranešimų siuntimo tvarka.
- Sutarties egzempliorių skaičius.
Praktiniai patarimai steigiantiems TŪB
1. Investuokite į teisinę konsultaciją
TŪB yra forma, kur jungtinės veiklos sutarties kokybė tiesiogiai lemia verslo sėkmę ar nesėkmę. 500–1 500 EUR, investuotų į profesionaliai parengtą sutartį, yra viena geriausių investicijų, kurias galite padaryti.
2. Aptarkite blogiausius scenarijus iš anksto
Prieš steigiant TŪB, sėskite su būsimais partneriais ir aptarkite:
- Kas atsitiks, jei vienas iš mūsų norės pasitraukti?
- Kas atsitiks, jei vienas iš mūsų sunkiai susirgs?
- Kas atsitiks, jei nesutarsime dėl verslo krypties?
- Kas atsitiks, jei verslas patirs didelius nuostolius?
- Kas atsitiks, jei vienas iš mūsų elgsis nesąžiningai?
Šie pokalbiai yra nepatogūs, bet jie padeda sukurti sutartį, kuri veikia krizinėse situacijose, o ne tik tada, kai viskas gerai.
3. Apsidraukite
Profesinės civilinės atsakomybės draudimas yra privalomos minimalios apsaugos priemonė. Atsižvelgiant į veiklos pobūdį, apsvarstykite ir:
- Bendrąjį civilinės atsakomybės draudimą.
- Turto draudimą.
- Vadovų ir pareigūnų (D&O) draudimą.
4. Veskite skaidrią apskaitą
Visi nariai turi turėti nuolatinę prieigą prie TŪB finansinės informacijos. Slėpti finansinius duomenis nuo narių yra ne tik neetiška, bet ir pažeidžia narių teises pagal įstatymą.
5. Reguliariai peržiūrėkite sutartį
Jungtinės veiklos sutartis neturėtų būti dokumentas, kuris pasirašomas ir padedamas į stalčių. Bent kartą per metus peržiūrėkite, ar sutarties nuostatos atitinka realią situaciją, ir keiskite, jei reikia.
6. Planuokite „exit” strategiją
Net jei šiandien partnerystė atrodo tobula, turėkite planą, kaip iš jos pasitraukti, jei reikės. Tai apima: pasitraukimo sąlygas, nekonkuravimo laikotarpį, dalies apskaičiavimo metodiką ir išmokėjimo tvarką.
7. Rimtai apsvarstykite, ar TŪB yra geriausia forma
Prieš galutinai apsisprendžiant dėl TŪB, užduokite sau vieną klausimą: ar aš tikrai noriu atsakyti savo namu, automobiliu ir santaupomis už savo partnerio verslo sprendimus?
Jei atsakymas nėra entuziastingas „taip”, apsvarstykite MB arba UAB kaip alternatyvas, kurios suteikia partnerystės galimybę su ribota atsakomybe.
Naudingų išteklių sąrašas
Teisės aktai:
- Lietuvos Respublikos Civilinis kodeksas (2.82–2.92 str.).
- Ūkinių bendrijų įstatymas.
- Pelno mokesčio įstatymas.
- Gyventojų pajamų mokesčio įstatymas.
Oficialūs šaltiniai:
- Registrų centras – TŪB registracija, dokumentų šablonai.
- VMI – mokesčių registracija, deklaracijos.
- „Sodra” – socialinio draudimo informacija.
Profesinės organizacijos:
- Lietuvos advokatūra (jei steigiama advokatų TŪB).
- Lietuvos auditorių rūmai (jei steigiama auditorių TŪB).
- Lietuvos gydytojų sąjunga (jei steigiama medicinos TŪB).
Baigiamosios mintys
TŪB yra specifinė verslo forma, turinti aiškią nišą: profesinių paslaugų partnerystės, kur nariai pasitiki vienas kitu, aktyviai dalyvauja veikloje ir priima neribotą asmeninę atsakomybę kaip savo profesinės veiklos dalį.
Advokatų kontorose, audito firmose ir medicinos praktikose TŪB veikia gerai, nes šiose srityse:
- Profesionalai turi privatų draudimą, kuris sumažina atsakomybės riziką.
- Partneriai yra aukštos kvalifikacijos specialistai, kurie supranta verslo rizikas.
- Valdymo lankstumas ir tiesioginis pelno paskirstymas yra vertinami labiau nei korporatyvinis formalumas.
Tačiau bet kuriam kitam verslui TŪB reikia svarstyti labai atidžiai. Neribota solidari atsakomybė yra rimta rizika, kurios pasekmės gali būti katastrofiškos. Vienas blogas partnerio sprendimas gali kainuoti jums namus.
Jei svarstote TŪB, pagrindinė rekomendacija yra tokia: prieš priimant sprendimą, pasikalbėkite su teisininku, kuris turi patirties su ūkinėmis bendrijomis, ir atvirai aptarkite rizikas su būsimais partneriais. Ir jei po šių pokalbių vis dar esate įsitikinę, kad TŪB yra tinkama forma, investuokite į puikiai parengtą jungtinės veiklos sutartį. Ji bus jūsų svarbiausias verslo dokumentas.