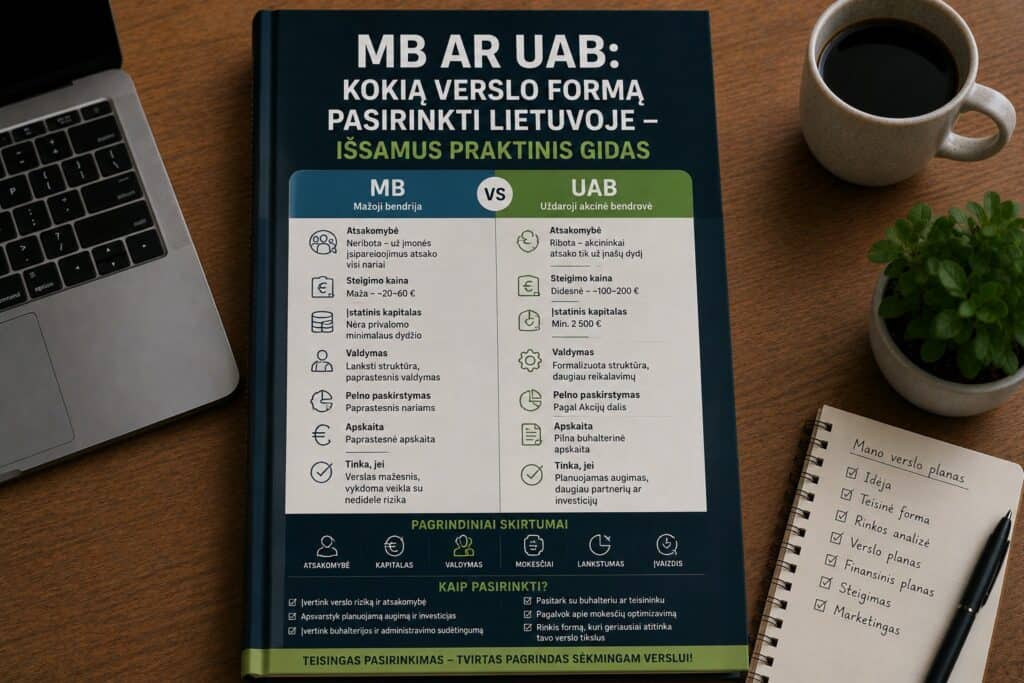
Nusprendėte pradėti verslą. Idėja yra, ryžtas yra, gal net pirmi klientai jau laukia. Tačiau prieš pirmąjį žingsnį stovi klausimas, kuris sustabdo tūkstančius būsimų verslininkų: kokią verslo formą pasirinkti?
MB, UAB, IĮ, individuali veikla, TŪB, KŪB – santrumpos skamba kaip kodai, o jų skirtumai daugeliui atrodo migloti. Internete gausu paviršutiniškų palyginimų, kurie baigiasi fraze „pasikonsultuokite su teisininku”. Tai geras patarimas, bet jis nepadeda suprasti, nuo ko pradėti.
Šiame straipsnyje palyginame visas Lietuvoje prieinamas verslo formas: nuo paprasčiausios individualios veiklos iki akcinės bendrovės. Su konkrečiais mokesčių skaičiavimais, realiais scenarijais, steigimo kaštais ir aiškiais atsakymais, kada kuri forma yra geriausia. Kad po šio straipsnio nebereikėtų googlinti „MB ar UAB – kas geriau” trečią kartą šią savaitę.
Visos verslo formos Lietuvoje: trumpa apžvalga
Lietuvos teisė numato kelias juridines formas verslui vykdyti. Prieš gilinantis į kiekvieną atskirai, pateikiame bendrą vaizdą.
Veikla be juridinio asmens steigimo
- Individuali veikla pagal pažymą – fizinis asmuo teikia paslaugas ar parduoda prekes savo vardu.
- Verslo liudijimas – fiksuoto mokesčio veikla iš patvirtinto sąrašo.
Juridiniai asmenys (įmonės)
- MB (mažoji bendrija) – lanksti, mažiems verslams skirta bendrovės forma.
- IĮ (individuali įmonė) – vieno savininko įmonė su neribota atsakomybe.
- UAB (uždaroji akcinė bendrovė) – populiariausia ir universaliausia įmonės forma.
- AB (akcinė bendrovė) – skirta didelėms įmonėms, kurių akcijos gali būti viešai platinamos.
- TŪB (tikroji ūkinė bendrija) – dviejų ar daugiau asmenų partnerystė su neribota atsakomybe.
- KŪB (komanditinė ūkinė bendrija) – partnerystė, kurioje bent vienas narys turi ribotą atsakomybę.
- Kooperatinė bendrovė (kooperatyvas) – narių poreikiams tenkinti skirta organizacija.
Praktikoje 95% pradedančių verslininkų Lietuvoje renkasi vieną iš šių trijų: individualią veiklą, MB arba UAB. Likusios formos yra nišinės ir taikomos specifinėse situacijose. Todėl pagrindinis šio straipsnio dėmesys bus skiriamas šioms trims formoms ir jų palyginimui, tačiau aptarsime ir kitas.
Mažoji bendrija (MB): viskas, ką reikia žinoti
MB atsirado Lietuvos teisėje 2012 metais ir greitai tapo populiariausia pasirinkimu pradedantiems verslininkams. Priežastis paprasta: MB siūlo juridinio asmens privalumus (ribota atsakomybė, atskiras turtas) su minimaliais formalumais ir steigimo kaštais.
Pagrindiniai MB bruožai
- Narių skaičius: nuo 1 iki 10. Visi nariai turi būti fiziniai asmenys.
- Pradinis kapitalas: nereikalaujamas. Galite steigti MB su 0 eurų pradinio kapitalo.
- Atsakomybė: ribota. Nariai atsako tik savo įneštu turtu (arba neįneštu, jei prisiimti įsipareigojimai).
- Valdymas: lankstus. MB vadovas gali būti vienas iš narių arba samdomas asmuo.
- Apskaita: gali būti supaprastinta (dvejybinis arba paprastasis sąskaitų planas, priklausomai nuo apimčių).
- Pelno mokestis: 0% arba 15% (priklausomai nuo sąlygų).
MB steigimas: žingsnis po žingsnio
1. Steigimo dokumentų paruošimas:
Pagrindiniai dokumentai:
- Steigimo aktas (jei steigia vienas narys) arba steigimo sutartis (jei keli nariai).
- Nuostatai (MB „konstitucija”, kuri nustato valdymo tvarką, narių teises ir pareigas).
- Vadovo paskyrimo dokumentas.
Šiuos dokumentus galite paruošti patys naudodami Registrų centro pateikiamus šablonus arba pasamdyti teisininkę/notarę. Naudojant standartinius šablonus, notaro tvirtinimas nėra privalomas (dokumentai gali būti pasirašyti elektroniniu parašu).
2. Registracija Registrų centre:
Dokumentus pateikiate Juridinių asmenų registrui (per Registrų centro savitarną internetu). Registracijos mokestis yra apie 54 EUR (gali keistis).
3. Banko sąskaitos atidarymas:
Po registracijos atidarote MB banko sąskaitą. Daugelis bankų siūlo specialius paketus naujai steigiamoms įmonėms.
4. Registracija VMI:
Registruojatės VMI kaip mokesčių mokėtojas. Jei planuojate veiklą, apmokestinamą PVM, registruojatės PVM mokėtoju.
5. Registracija „Sodroje”:
Jei samdysite darbuotojus (ar pats dirbsite MB vadovu su atlyginimu), registruojatės „Sodroje” kaip draudėjas.
Viso steigimo kaštai: nuo 50 iki 300 EUR (priklausomai nuo to, ar naudojate šablonus, ar samdote specialistą).
Steigimo trukmė: 1–5 darbo dienos (elektroninis būdas yra greitesnis).
MB mokesčiai: detalus paaiškinimas
Pelno mokestis:
Čia slypi vienas didžiausių MB privalumų.
- 0% pelno mokesčio tarifas taikomas, jei MB atitinka visas šias sąlygas:
- Metinės pajamos neviršija 300 000 EUR.
- Darbuotojų skaičius (vidutinis sąrašinis) neviršija 10.
- Nario ar narių, turinčių daugiau kaip 50% balsų, kontroliuojamose įmonėse dirba ne daugiau kaip 10 darbuotojų.
- MB neatitinka „mikro” ar „labai mažos” įmonės kriterijų pažeidimo sąlygų pagal mokesčių teisę.
Šis 0% tarifas reiškia, kad pelnas, likęs MB viduje, nėra apmokestinamas. Mokesčiai atsiranda tik tada, kai pelnas išimamas (per darbo užmokestį arba pelno paskirstymą).
- 15% pelno mokesčio tarifas taikomas, jei MB viršija aukščiau nurodytas ribas.
- 5% pelno mokesčio tarifas gali būti taikomas mažoms įmonėms (pajamos iki 300 000 EUR, iki 10 darbuotojų), jei netenkinama 0% sąlyga. Tikslios sąlygos priklauso nuo pelno mokesčio įstatymo redakcijos – jas verta patikrinti kasmet.
Pelno paskirstymas nariams:
Kai MB narys nori išsiimti pelną iš MB, jis gali tai padaryti dviem būdais:
- Darbo užmokestis (jei narys dirba MB). Mokamas GPM (20% iki ribos, 32% virš ribos) ir „Sodros” įmokos (darbuotojo ir darbdavio dalys). Tai brangiausias būdas.
- Pelno paskirstymas (lėšų išėmimas asmeniniams poreikiams). Nariui taikomas 15% GPM nuo išimamos sumos. „Sodros” įmokos nuo pelno paskirstymo paprastai netaikomos (bet gali būti niuansų, jei MB neturi darbuotojų ir narys realiai dirba MB).
Praktinis efektas:
Jei MB pelno mokestis yra 0%, o narys išima pelną per pelno paskirstymą, efektyvus mokesčio tarifas yra vos 15%. Tai yra vienas mažiausių mokesčių tarifų Lietuvoje ir viena pagrindinių priežasčių, kodėl MB yra tokia populiari.
PVM:
PVM taisyklės MB yra tokios pačios kaip ir kitoms įmonėms: privaloma registracija, kai pajamos viršija 45 000 EUR per 12 mėnesių, standartinis tarifas 21%.
MB privalumai
- Ribota atsakomybė. Jūsų asmeninis turtas (namas, automobilis, santaupos) yra atskirtas nuo MB skolų ir įsipareigojimų.
- 0% pelno mokestis. Kol pelnas lieka MB viduje, jis neapmokestinamas (atitinkant sąlygas).
- Žemi steigimo kaštai. Nereikia pradinio kapitalo, steigimas kainuoja nuo 50 EUR.
- Lankstus valdymas. Nuostatuose galite numatyti beveik bet kokią valdymo struktūrą.
- Paprasta apskaita. Galima taikyti supaprastintą apskaitą, jei apimtys nedidelės.
- Tinka vienam asmeniui. MB gali turėti vieną narį, todėl ji puikiai tinka vienam verslininkui, norinčiam ribotos atsakomybės.
MB trūkumai
- Narių apribojimas. Tik fiziniai asmenys (ne įmonės) gali būti MB nariai. Tai riboja tam tikras struktūras.
- Maksimalus narių skaičius – 10. Jei planuojate daugiau partnerių ar investuotojų, MB netinka.
- Investuotojų pritraukimas. MB neturi akcijų, todėl investuotojams, įpratusiems prie akcijų struktūros, ši forma yra nepatogi. Rizikos kapitalo fondai ir angelai investuotojai paprastai investuoja tik į UAB.
- „Sodrinis” nario statusas. Jei MB narys realiai dirba MB (vadovauja, atlieka darbus), bet nemoka sau atlyginimo, „Sodra” gali laikyti, kad jis turi būti apdraustas. Ši sritis kelia praktinių klausimų ir ginčų.
- Įvaizdis. Kai kuriems klientams, ypač didelėms tarptautinėms įmonėms, MB forma gali atrodyti „mažiau rimta” nei UAB. Tai yra suvokimo, o ne teisinis klausimas, bet jis egzistuoja.
Uždaroji akcinė bendrovė (UAB): klasika, kuri veikia
UAB yra populiariausia juridinio asmens forma Lietuvoje. Daugiau nei 80% visų Lietuvoje registruotų įmonių yra UAB. Tai universali forma, tinkanti nuo vieno asmens verslo iki didelės įmonės su šimtais darbuotojų.
Pagrindiniai UAB bruožai
- Akcininkai: nuo 1 iki 249 (jei 250 ir daugiau – jau AB). Gali būti tiek fiziniai, tiek juridiniai asmenys.
- Pradinis kapitalas: minimalus 2 500 EUR (ne mažiau kaip 25%, t.y. 625 EUR, turi būti apmokėta iki registracijos).
- Atsakomybė: ribota. Akcininkai atsako tik savo įneštu kapitalu.
- Valdymas: struktūruotas – visuotinis akcininkų susirinkimas, valdyba (neprivaloma), vadovas.
- Apskaita: dvejybinė (pilna) buhalterija.
- Pelno mokestis: 15% (arba 5% mažoms įmonėms, atitinkančioms sąlygas).
UAB steigimas: žingsnis po žingsnio
1. Steigimo dokumentų paruošimas:
- Steigimo aktas (arba steigimo sutartis, jei keli steigėjai).
- Įstatai (UAB pagrindiniai dokumentai, apibrėžiantys veiklos tvarką).
- Vadovo paskyrimo dokumentas.
- Akcijų pasirašymo sutartis.
2. Pradinio kapitalo apmokėjimas:
Minimalus 2 500 EUR įstatinis kapitalas. Galima apmokėti pinigais (į laikinąją sąskaitą banke) arba turtu (reikalingas turto vertinimas). Iki registracijos reikia apmokėti ne mažiau kaip 25% (625 EUR), likusią dalį – per steigimo akte nustatytą terminą.
3. Registracija Registrų centre:
Registracijos mokestis – apie 54 EUR. Galima registruoti elektroniniu būdu per Registrų centro savitarną.
4. Banko sąskaitos atidarymas, VMI ir „Sodros” registracija:
Analogiškai kaip ir MB.
Viso steigimo kaštai: nuo 2 700 iki 3 500 EUR (didžiąją dalį sudaro įstatinis kapitalas, kuris lieka įmonės sąskaitoje ir gali būti naudojamas veiklai).
Steigimo trukmė: 1–5 darbo dienos elektroniniu būdu.
UAB mokesčiai: detalus paaiškinimas
Pelno mokestis:
- 15% – standartinis pelno mokesčio tarifas.
- 5% – lengvatinis tarifas mažoms įmonėms, jei:
- Metinės pajamos neviršija 300 000 EUR.
- Vidutinis sąrašinis darbuotojų skaičius neviršija 10.
- Nei vienas akcininkas, turintis daugiau kaip 50% akcijų, nėra tokias pačias sąlygas atitinkančios kitos įmonės akcininkas.
- Pirmaisiais veiklos metais (kai kuriomis sąlygomis – 0%).
Dividendų mokestis:
Kai UAB pelnas paskirstomas akcininkams dividendų forma:
- 15% GPM nuo dividendų sumos (fiziniams asmenims).
- Juridiniams asmenims – dividendai tarp Lietuvos įmonių gali būti neapmokestinami (priklauso nuo akcijų dalies ir laikymo trukmės).
Efektyvus mokesčio tarifas (pelnas → akcininko kišenė):
- Standartinis: 15% (pelno mokestis) + 15% (GPM nuo dividendų nuo likusių 85%) = 15% + 12,75% = 27,75%.
- Lengvatinis (maža įmonė): 5% + 15% nuo 95% = 5% + 14,25% = 19,25%.
Palyginkite: MB su 0% pelno mokesčiu ir 15% GPM nuo pelno paskirstymo = 15%. Skirtumas yra akivaizdus ir tai yra pagrindinė priežastis, kodėl mažo verslo savininkai renkasi MB.
Darbo užmokesčio mokesčiai:
Kai UAB moka darbuotojui (ar vadovui) darbo užmokestį:
- GPM: 20% (iki viršutinės ribos) arba 32% (virš ribos).
- „Sodros” darbuotojo dalis: apie 19,5%.
- „Sodros” darbdavio dalis: apie 1,77%.
- Garantinio fondo įmoka: 0,16%.
- Ilgalaikio darbo išmokų fondo įmoka: 0,16%.
PVM: tos pačios taisyklės kaip ir MB (privalomas nuo 45 000 EUR, tarifas 21%).
UAB privalumai
- Universalumas. Tinka bet kokiam verslui – nuo vieno asmens iki didelės įmonės su šimtais darbuotojų.
- Investuotojų pritraukimas. Akcijų struktūra leidžia lengvai pritraukti investuotojus: parduoti dalį akcijų, leisti naujas akcijas, kurti opcionų programas darbuotojams.
- Ribota atsakomybė. Kaip ir MB, tik dar aiškiau apibrėžta (iki akcinio kapitalo).
- Prestižas ir patikimumas. UAB yra žinomiausia ir labiausiai pripažinta verslo forma Lietuvoje. Bankai, partneriai, klientai ir tiekėjai ją priima be klausimų.
- Neribotas akcininkų skaičius (iki 249). Galima turėti daug partnerių ir investuotojų.
- Akcininkai gali būti juridiniai asmenys. Tai leidžia kurti sudėtingesnes verslo struktūras (holdingų kompanijas ir pan.).
- Aiški teisinė bazė. UAB reguliuoja Akcinių bendrovių įstatymas, kuris yra vienas detaliausių ir geriausiai išdirbtų verslo teisės aktų Lietuvoje. Ginčų atveju yra gausi teismų praktika.
UAB trūkumai
- Pradinis kapitalas. 2 500 EUR – ne milžiniška suma, bet pradedančiam verslininkui tai gali būti kliūtis.
- Sudėtingesnė apskaita. UAB privalo taikyti dvejybinę buhalteriją. Tai reiškia, kad beveik visada reikės buhalterio (80–300+ EUR/mėn.).
- Didesnis administravimas. Metiniai finansiniai ataskaitos rinkiniai, akcininkų susirinkimai, protokolai, registracijos Registrų centre.
- Brangesnis pelno išsiėmimas. Efektyvus mokesčio tarifas (pelno mokestis + dividendų GPM) yra aukštesnis nei MB.
- Mažos įmonės 5% tarifas turi sąlygų. Ne visos mažos UAB gali taikyti lengvatinį tarifą.
Individuali įmonė (IĮ): senoji forma
IĮ yra vieno savininko įmonė, kurios populiarumas pastaraisiais metais mažėja, nes MB siūlo panašius privalumus su ribota atsakomybe. Tačiau IĮ vis dar egzistuoja ir turi savo nišą.
Pagrindiniai IĮ bruožai
- Savininkas: tik vienas fizinis asmuo.
- Pradinis kapitalas: nereikalaujamas.
- Atsakomybė: neribota. Savininkas atsako visu savo turtu.
- Valdymas: savininkas yra vadovas (arba samdo vadovą).
- Apskaita: gali būti supaprastinta.
- Pelno mokestis: 15% (arba 5% mažoms įmonėms, arba 0% pirmaisiais metais su sąlygomis).
Kodėl IĮ populiarumas mažėja
IĮ turi tą pačią didžiausią problemą kaip individuali veikla – neribotą atsakomybę. Tačiau, skirtingai nuo individualios veiklos, IĮ turi juridinio asmens administravimo naštą: reikia registruoti Registrų centre, vesti buhalteriją, teikti ataskaitas.
Gavosi situacija, kai IĮ turi juridinio asmens trūkumus (administravimas), bet neturi jo pagrindinio privalumo (ribota atsakomybė). MB sprendžia šią problemą: siūlo ribotą atsakomybę be pradinio kapitalo reikalavimo.
Kam IĮ vis dar tinka
- Kai kuriose specifinėse veiklose (pvz., vaistinės, notaro kontoros), kur teisės aktai reikalauja arba rekomenduoja IĮ formą.
- Jau egzistuojančioms IĮ, kurių savininkams nėra aktualu keisti formos (nes pertvarkymas irgi kainuoja laiko ir pinigų).
Naujiems verslams IĮ steigti beveik niekada nėra optimalu. Jei norite paprastumo be ribotos atsakomybės – rinkitės individualią veiklą. Jei norite ribotos atsakomybės – rinkitės MB. IĮ lieka „tarpinėje zonoje”, kuri neduoda aiškaus pranašumo.
Ūkinės bendrijos: TŪB ir KŪB
Ūkinės bendrijos yra partnerystės formos, kai du ar daugiau asmenų susijungia bendrai veiklai.
TŪB (tikroji ūkinė bendrija)
- Nariai: 2–20 tikrųjų narių.
- Atsakomybė: neribota ir solidari. Kiekvienas narys atsako visu savo turtu už visas bendrijos skolas.
- Pradinis kapitalas: nereikalaujamas.
- Pelno mokestis: 15% (arba 5%/0% su sąlygomis).
Kada naudojama: retai. Dažniausiai advokato kontorose, audito firmose ir kitose profesinių paslaugų srityse, kur partnerystės forma yra tradicinė.
Pagrindinė rizika: neribota solidari atsakomybė reiškia, kad jei vienas partneris priima blogą sprendimą, visi kiti atsako savo asmeniniu turtu. Tai yra rimta rizika, kurią reikia įvertinti.
KŪB (komanditinė ūkinė bendrija)
- Nariai: bent 1 tikrasis narys (neribota atsakomybė) ir bent 1 komanditorius (ribota atsakomybė).
- Atsakomybė: mišri – tikrieji nariai atsako neribotai, komanditoriai – tik savo įnašu.
- Pradinis kapitalas: nereikalaujamas.
Kada naudojama: labai retai Lietuvoje. KŪB forma populiaresnė kai kuriose Vakarų Europos šalyse (pvz., Vokietijoje kaip GmbH & Co. KG), kur ji naudojama mokesčių optimizavimui ir investicijų struktūravimui.
Ar verta svarstyti? Daugumai verslininkų – ne. Jei norite partnerystės su ribota atsakomybe, steigkite UAB arba MB su keliais nariais.
Akcinė bendrovė (AB): didelio verslo forma
AB yra didžiausioms įmonėms skirta forma, kurios akcijos gali būti viešai platinamos (listinguojamos biržoje).
Pagrindiniai AB bruožai
- Minimalus įstatinis kapitalas: 40 000 EUR.
- Akcininkų skaičius: neribojamas.
- Valdymas: sudėtingas – valdyba, stebėtojų taryba (neprivaloma), vadovas.
- Apskaita: pilna, audituota.
- Pelno mokestis: 15%.
Kada AB yra reikalinga
- Kai planuojate listinguoti akcinę biržoje.
- Kai įmonės apyvarta ir darbuotojų skaičius yra labai didelis.
- Kai norima pritraukti viešųjų investuotojų.
Pradedantiems verslininkams AB yra nereikšminga. Tai yra forma, prie kurios pereinama, kai verslas pasiekia atitinkamą dydį ir brandą.
Kooperatinė bendrovė (kooperatyvas)
Kooperatyvas yra specifinė forma, skirta narių poreikiams tenkinti (ne pelno maksimizavimui).
Pagrindiniai bruožai
- Nariai: ne mažiau kaip 5 fiziniai arba 2 juridiniai asmenys.
- Principas: „vienas narys – vienas balsas” (nepriklausomai nuo pajinio įnašo dydžio).
- Pelnas: paskirstomas nariams proporcingai jų dalyvavimui veikloje, o ne pagal pajinį įnašą.
- Atsakomybė: ribota (iki pajinio įnašo).
Kada naudojama
- Žemės ūkyje (kooperatiniai pieno supirkimo centrai, grūdų sandėliai).
- Gyvenamųjų namų bendrijose.
- Kredito unijose.
- Darbuotojų kooperatyvuose (retai Lietuvoje, bet populiari forma kai kuriose šalyse, pvz., Ispanijoje, Italijoje).
Tipiniam verslininkui kooperatyvas netinka. Tai yra specifinė forma su savo logika, kuri esmiškai skiriasi nuo pelno siekiančio verslo.
Didelis palyginimas: MB vs. UAB vs. individuali veikla
Šios trys formos yra aktualios absoliučiai daugumai pradedančių verslininkų. Palyginime pateikiame pagrindinius skirtumus.
Steigimas ir kaštai
| Kriterijus | Individuali veikla | MB | UAB |
|---|---|---|---|
| Steigimo kaina | 0 EUR | 50–300 EUR | 2 700–3 500 EUR |
| Pradinis kapitalas | Nereikia | Nereikia | 2 500 EUR (min.) |
| Steigimo trukmė | 10 min. (online) | 1–5 d. d. | 1–5 d. d. |
| Buhalterio poreikis | Minimalus | Vidutinis | Būtinas |
| Buhalterio kaina/mėn. | 0–50 EUR | 50–150 EUR | 80–300+ EUR |
Mokesčiai ir pelno išsiėmimas
| Kriterijus | Individuali veikla | MB | UAB |
|---|---|---|---|
| Pelno mokestis | GPM 5%/15% | 0% (sąlygomis) / 15% | 5% (maža) / 15% |
| Pelno išsiėmimo mokestis | Nėra (pelnas = jūsų) | 15% GPM | 15% GPM (dividendai) |
| Efektyvus tarifas | 15–23% | 15% (su 0% PM) | 19,25–27,75% |
| „Sodra” nuo pelno | Taip (~19,5%) | Tik nuo atlyginimo | Tik nuo atlyginimo |
| PVM riba | 45 000 EUR | 45 000 EUR | 45 000 EUR |
Atsakomybė ir rizika
| Kriterijus | Individuali veikla | MB | UAB |
|---|---|---|---|
| Atsakomybė | Neribota | Ribota | Ribota |
| Asmeninio turto rizika | Taip | Ne (su išimtimis) | Ne (su išimtimis) |
| Tinkamumas rizikingiems verslams | Ne | Taip | Taip |
Augimo perspektyvos
| Kriterijus | Individuali veikla | MB | UAB |
|---|---|---|---|
| Darbuotojų samdymas | Galima, bet nepatogu | Iki 10 narių; darbuotojai – neribotai | Neribotai |
| Investuotojų pritraukimas | Ne | Sudėtinga | Taip (standartinis) |
| Partnerystė | Ne | Iki 10 narių (fiziniai) | Neribota (fiziniai ir juridiniai) |
| Pardavimas/perleidimas | Negalima | Galima (narystės perleidimas) | Paprasta (akcijų pardavimas) |
Scenarijai: kokią formą pasirinkti jūsų situacijoje
Scenarijus 1: freelanceris, kuris dirba vienas
Situacija: Programuotojas, kuris teikia paslaugas 3–4 klientams, uždirba 2 000–3 000 EUR per mėnesį, nesamdo darbuotojų, dirba iš namų.
Rekomenduojama forma: Individuali veikla pagal pažymą.
Kodėl:
- Mažiausiai formalumų ir administravimo.
- Geras mokesčių tarifas (GPM 5% nuo pirmos dalies + „Sodros” įmokos).
- Nereikia buhalterio (arba minimalus poreikis).
- Kai pajamos augs iki 4 000–5 000 EUR/mėn., bus verta svarstyti perėjimą prie MB.
Scenarijus 2: du partneriai pradeda verslą
Situacija: Du draugai nori kartu kurti SaaS produktą. Pradinis etapas, investicijų dar nereikia, bet planuojama auginti.
Rekomenduojama forma: UAB.
Kodėl:
- Jei planuojate ateityje pritraukti investuotojus, UAB yra vienintelė tinkama forma. Investuotojai tikisi akcijų struktūros.
- Akcijų paskirstymas tarp dviejų steigėjų yra aiškus ir teisiškai reglamentuotas.
- Galimybė sukurti opcionų programą būsimiems darbuotojams.
- Jei pajamos pradžioje mažos, 5% arba 0% pelno mokestis (pirmiems metams) sumažina mokestinę naštą.
Alternatyva: MB, jei investuotojų tikrai neplanuojate ir norite taupyti pradinį kapitalą. Tačiau jei per 1–2 metus ketinate ieškoti investicijų, MB pertvarkymas į UAB kainuos papildomai laiko ir pinigų.
Scenarijus 3: vieno asmens paslaugų verslas su ribota atsakomybe
Situacija: Interjero dizainerė dirba viena, aptarnauja privačius klientus, uždirba 4 000–6 000 EUR/mėn. Nori ribotos atsakomybės (nes klientai gali reikšti pretenzijas dėl darbo kokybės).
Rekomenduojama forma: MB.
Kodėl:
- Ribota atsakomybė apsaugo asmeninį turtą.
- 0% pelno mokestis (jei pajamos neviršija 300 000 EUR ir iki 10 darbuotojų).
- 15% GPM nuo pelno paskirstymo – efektyvus mokesčių tarifas.
- Nereikia pradinio kapitalo.
- Vieno nario MB yra paprasta administruoti.
Scenarijus 4: auganti el. parduotuvė
Situacija: Asmuo pardavinėja prekes internetu, apyvarta jau siekia 10 000 EUR/mėn., planuoja samdyti 2–3 darbuotojus, ateityje gali norėti pritraukti investicijų.
Rekomenduojama forma: UAB.
Kodėl:
- Prekybos verslas turi didesnes rizikas (grąžinimai, tiekėjų skolos, logistikos problemos) – ribota atsakomybė yra būtina.
- 5% pelno mokesčio tarifas mažoms įmonėms.
- Galimybė pritraukti investuotojus per akcijų pardavimą.
- Bankai, tiekėjai ir partneriai rimčiau vertina UAB nei MB.
Scenarijus 5: šeimos verslas
Situacija: Sutuoktiniai kartu nori vesti kulinarijos kursus ir pardavinėti mokymo medžiagą internetu. Pajamos pradžioje nedidelės.
Rekomenduojama forma: MB su dviem nariais.
Kodėl:
- MB gali turėti kelis narius – idealiai tinka sutuoktiniams.
- 0% pelno mokestis pradiniame etape.
- Nereikia didelio pradinio kapitalo.
- Lanksti valdymo struktūra – galima numatyti abiejų narių vaidmenis nuostatuose.
- Jei verslas augs, galima lengvai pertvarkyti į UAB.
Scenarijus 6: konsultantas su vienu dideliu klientu
Situacija: Rinkodaros konsultantas, kuris 90% pajamų gauna iš vieno kliento, dirba su juo ilgalaikėje sutartyje.
Rekomenduojama forma: Individuali veikla, BET atsargiai.
Kodėl atsargiai:
- Kai 90%+ pajamų gaunama iš vieno kliento, VMI gali perklasifikuoti santykius kaip darbo santykius. Tai reikštų papildomus mokesčius ir baudas.
- Jei klientas diktuoja darbo laiką, vietą ir būdą, tai sustiprina darbo santykių požymius.
Rekomendacija: stenkitės turėti bent 2–3 klientus. Jei vieno kliento svoris yra labai didelis, svarstykite galimybę dirbti per MB arba UAB, nes juridinio asmens forma sumažina darbo santykių perklasifikavimo riziką (nors ir nevisiškai ją panaikina).
Mokesčių optimizavimas: ką galima ir ko negalima
Žodis „optimizavimas” kartais skamba kaip „vengimas”, bet tai skirtingi dalykai. Mokesčių optimizavimas yra teisėtas planavimas, kuris leidžia sumokėti tiek, kiek reikalauja įstatymas, bet ne daugiau.
Teisėtos optimizavimo priemonės
1. Tinkamos verslo formos pasirinkimas:
Kaip matėme, skirtingos formos turi skirtingus mokesčių tarifus. MB su 0% pelno mokesčiu ir 15% pelno paskirstymo GPM yra efektyvesnė nei UAB su 15% pelno mokesčiu ir 15% dividendų GPM. Tai nėra vengimas – tai teisės suteikta galimybė.
2. Išlaidų atskaitymas:
Visos verslo išlaidos, kurios yra pagrįstos dokumentais ir susijusios su veikla, mažina apmokestinamąjį pelną. Kompiuteris, programinė įranga, biuro nuoma, kelionės, mokymai – visa tai yra leidžiami atskaitymai.
3. Atlyginimo ir pelno paskirstymo balansas:
MB nario ar UAB savininko-vadovo atveju galima optimizuoti, kokią dalį pajamų gauti kaip atlyginimą (aukštesnis mokesčių tarifas, bet kaupiamos „Sodros” garantijos) ir kokią dalį – kaip pelno paskirstymą ar dividendus (žemesnis tarifas, bet be „Sodros” garantijų).
4. Investavimas per įmonę:
Pelnas, likęs įmonėje, gali būti investuojamas (pvz., į finansines priemones, nekilnojamąjį turtą) be papildomo apmokestinimo. Mokestis atsiranda tik tada, kai pelnas paskirstomas savininkui.
5. PVM planavimas:
Jei jūsų klientai yra PVM mokėtojai, registracija PVM mokėtoju leidžia atsikaityti pirkimo PVM. Jei klientai yra fiziniai asmenys (ne PVM mokėtojai), PVM registracija didina jūsų paslaugų kainą.
Ko daryti negalima
Dirbtinės struktūros mokesčiams sumažinti:
VMI turi teisę taikyti „turinio viršenybės prieš formą” principą. Tai reiškia, kad jei sukuriate dirbtinę verslo struktūrą, kurios vienintelis tikslas yra mokesčių sumažinimas (pvz., sukuriate kelias MB, kad kiekviena neviršytų 300 000 EUR pajamų ribos), VMI gali šią struktūrą ignoruoti ir apmokestinti kaip vieną subjektą.
Fiktyvus darbuotojų įdarbinimas:
Sukurti „darbuotojus” (šeimos narius ar pan.), kurie realiai nedirba, vien tam, kad padidintumėte išlaidas – tai mokesčių vengimas ir gresia baudos.
Pajamų slėpimas:
Nedeklaruotos pajamos, fiktyvios sąskaitos ar „juodosios” buhalterijos schemos yra nusikaltimas, ne optimizavimas.
Dirbtinis veiklos skaidymas:
Vienos veiklos dirbtinis padalinimas tarp kelių subjektų (pvz., individuali veikla + MB + UAB), siekiant neviršyti PVM ribos ar pelno mokesčio lengvatų ribų, gali būti laikomas piktnaudžiavimu.
Apskaita ir buhalterija: praktiniai aspektai
Individualiai veiklai
- Pakanka pajamų-išlaidų žurnalo.
- Galite vesti patys (Excel, Google Sheets) arba naudoti paprastą programėlę.
- Buhalterio kaina: 0–50 EUR/mėn.
- Metinė deklaracija: pateikiama per „Mano VMI” iki gegužės 1 d.
MB
- Privaloma tvarkyti buhalterinę apskaitą (paprastąją arba dvejybinę, priklausomai nuo apimčių).
- Mažos MB (pajamos iki 300 000 EUR, mažiau nei 10 darbuotojų) gali taikyti supaprastintą apskaitą.
- Buhalterio kaina: 50–150 EUR/mėn. mažai MB, 100–250 EUR/mėn. aktyviai.
- Metiniai finansiniai ataskaitos rinkiniai: teikiami Registrų centrui.
UAB
- Privaloma dvejybinė (pilna) buhalterija.
- Metiniai finansiniai ataskaitos rinkiniai, auditas (jei viršija tam tikras ribas).
- Buhalterio kaina: 80–300+ EUR/mėn.
- PVM deklaracijos: kas mėnesį (jei PVM mokėtojas).
- Pelno mokesčio avansiniai mokėjimai: kas ketvirtį.
- Akcininkų susirinkimas: bent kartą per metus (dėl metinių ataskaitų patvirtinimo).
Buhalterio pasirinkimas
Gero buhalterio radimas yra viena svarbiausių investicijų pradedančiam verslininkui. Blogas buhalteris gali kainuoti tūkstančius laiku nepastebėtų klaidų, baudų ir praleidimų.
Ko ieškoti:
- Patirtis su jūsų verslo forma (MB apskaita skiriasi nuo UAB).
- Skaidrūs mokesčiai (fiksuota kaina, ne „pažiūrėsim”).
- Komunikacija (ar buhalteris atsako į jūsų klausimus, ar tik siunčia skaičius).
- Rekomendacijos iš kitų verslininkų.
Populiarios apskaitos platformos Lietuvoje:
- „Rivile” – viena populiariausių apskaitos programų.
- „iApskaita” – orientuota į mažas įmones ir individualią veiklą.
- „Directo” – debesijos sprendimas mažoms ir vidutinėms įmonėms.
- „Finbee” – fintech sprendimas su apskaitos elementais.
Formos keitimas ir pertvarkymas
Verslo forma nėra amžinas pasirinkimas. Kai verslas auga, gali prireikti pertvarkymo.
Individuali veikla → MB
Kada: kai pajamos auga ir norite ribotos atsakomybės; kai „Sodros” įmokos nuo pelno tampa per didelės; kai klientai prašo juridinio asmens.
Kaip: steigiama nauja MB, klientai ir sutartys perkeliamos, individuali veikla nutraukiama. Tai nėra formalus „pertvarkymas”, o naujos formos sukūrimas ir senosios uždarymas.
Individuali veikla → UAB
Kada: kai planuojate investuotojus, didelę apyvartą arba darbuotojų komandą.
Kaip: analogiškai – steigiama UAB, perkeliami klientai, individuali veikla nutraukiama.
MB → UAB
Kada: kai MB ribos tampa per ankštos (daugiau nei 10 narių, investuotojų pritraukimas, didelės apimtys).
Kaip: MB gali būti pertvarkyma į UAB teisės aktų nustatyta tvarka. Tai yra formalus pertvarkymo procesas, kuriam reikia notaro, Registrų centro ir atitinkamų dokumentų. Rekomenduojama atlikti su teisininku.
Trukmė: 1–3 mėnesiai.
Kaina: 500–2 000 EUR (su teisininko ir notaro paslaugomis).
IĮ → MB arba UAB
Analogiškai galimas pertvarkymas. IĮ gali būti pertvarkyma į MB arba UAB, tačiau procesas gali būti sudėtingesnis nei MB pertvarkymas. Rekomenduojama pasikonsultuoti su teisininku.
Verslo sąskaitos ir finansai
Atskira verslo sąskaita
Juridiniams asmenims (MB, UAB, IĮ) atskira banko sąskaita yra privaloma. Įmonės pinigai turi būti atskirti nuo asmeninių.
Kur atidaryti:
- Tradiciniai bankai (Swedbank, SEB, Luminor, Citadele): pilnas paslaugų spektras, bet aukštesni mokesčiai ir ilgesnis sąskaitos atidarymo procesas.
- Fintech platformos (Paysera, Revolut Business, Wise Business): greitas atidarymas, žemesni mokesčiai, patogios programėlės. Tačiau kai kurios platformos gali turėti apribojimų tam tikroms veikloms.
Kainos:
- Sąskaitos aptarnavimas: 0–15 EUR/mėn.
- SEPA pervedimai: 0–0,20 EUR.
- Tarptautiniai pervedimai: 1–30 EUR.
- Kortelė: 0–5 EUR/mėn.
Finansinis planavimas
Nepriklausomai nuo verslo formos, nuo pirmos dienos susikurkite paprastą finansinio planavimo sistemą:
- Mokesčių fondas. Atidėkite 20–30% visų pajamų mokesčiams. Tai apsaugos nuo nemalonių staigmenų deklaravimo metu.
- Veiklos fondas. Palaikykite bent 2–3 mėnesių išlaidų rezervą įmonės sąskaitoje.
- Pelno atskyrimas. Nesulyginkite „pajamų” ir „pelno”. Pelnas yra tai, kas lieka po visų išlaidų ir mokesčių. Tik pelną galite realiai „išsiimti”.
Dažniausiai daromos klaidos renkantis verslo formą
1. Renkasi UAB, kai užtenktų individualios veiklos
Naujas freelanceris, kuris uždirba 1 500 EUR/mėn. ir neturi darbuotojų, steigia UAB. Rezultatas: moka 150 EUR/mėn. buhalteriui, turi administravimo naštą ir net nepasinaudoja UAB privalumais. Individuali veikla ar MB būtų kur kas efektyvesnė.
2. Renkasi individualią veiklą, kai reikia ribotos atsakomybės
Konsultantas, kurio klientai yra didelės įmonės ir kurio darbo klaidos gali sukelti tūkstantines pretenzijas, dirba per individualią veiklą. Jei klientas pareikš pretenziją, konsultantas atsakys savo namu ir santaupomis. MB ar UAB tai išspręstų.
3. Steigia MB, kai planuoja investuotojus
Du steigėjai kuria technologijų produktą ir steigia MB, nes tai pigiau. Po metų, kai ateina laikas kalbėtis su investuotojais, paaiškėja, kad reikia pertvarkyti į UAB. Tai kainuoja 1 000–2 000 EUR ir 2–3 mėnesius laiko. Būtų buvę paprasčiau iš karto steigti UAB.
4. Ignoruoja mokesčių planavimą
Verslininkas steigia UAB, uždirba 50 000 EUR pelno, sumoka 15% pelno mokestį (7 500 EUR), tada išsiima dividendus ir sumoka dar 15% GPM nuo 42 500 EUR (6 375 EUR). Iš viso mokesčių: 13 875 EUR (27,75%). Per MB su 0% pelno mokesčiu būtų sumokėjęs tik 7 500 EUR (15%). Skirtumas per metus: 6 375 EUR.
5. Nesirenka formos sąmoningai
„Draugas padarė MB, tai ir aš padarysiu.” Tai nėra strategija. Kiekviena verslo situacija yra kitokia, ir tai, kas tinka draugui, gali netikti jums. Skirkite valandą laiko (ar 100 EUR konsultacijai) ir priimkite pagrįstą sprendimą.
Sprendimų medis: kaip pasirinkti per 5 minutes
Jei norite greito orientyro, atsakykite į šiuos klausimus eilės tvarka:
1. Ar jūsų veikla turi didelę finansinę riziką (galimi klientų ieškiniai, didelės skolos, atsakomybė už nuostolius)?
- Taip → rinkitės juridinį asmenį (MB arba UAB). Pereikite prie 3 klausimo.
- Ne → pereikite prie 2 klausimo.
2. Ar jūsų metinės pajamos viršija 40 000–50 000 EUR?
- Ne → individuali veikla. Tai paprasčiausia ir efektyviausia forma.
- Taip → rinkitės MB arba UAB (dėl mokestinio efektyvumo). Pereikite prie 3 klausimo.
3. Ar planuojate artimiausiais 1–2 metais pritraukti išorinių investuotojų (angelai, rizikos kapitalo fondai)?
- Taip → UAB. Investuotojai tikisi akcijų struktūros.
- Ne → pereikite prie 4 klausimo.
4. Ar planuojate turėti daugiau nei 10 partnerių/savininkų?
- Taip → UAB.
- Ne → pereikite prie 5 klausimo.
5. Ar jūsų partneriai (jei yra) yra juridiniai asmenys (kitos įmonės)?
- Taip → UAB (MB nariai gali būti tik fiziniai asmenys).
- Ne → MB. Tai mokestiškai efektyviausia forma mažam verslui su ribota atsakomybe.
DUK (dažniausiai užduodami klausimai)
Ar galiu vienu metu turėti individualią veiklą ir MB/UAB?
Taip. Galite turėti individualią veiklą ir būti MB nariu ar UAB akcininku vienu metu. Tačiau sandoriai tarp šių subjektų turi būti rinkos sąlygomis ir neturėti dirbtinio mokesčių mažinimo tikslo.
Kiek kainuoja MB ar UAB uždarymas?
Likvidavimas kainuoja nuo 200 iki 1 000 EUR ir trunka 3–6 mėnesius (kartais ilgiau). Tai apima likvidavimo procedūras, mokesčių patikrinimą, skelbimą ir registracijos išbraukimą.
Ar galiu pats būti MB vadovas ir vienintelis narys?
Taip. Vieno nario MB, kurioje narys yra ir vadovas, yra viena populiariausių konfigūracijų.
Ar MB narys privalo mokėti sau atlyginimą?
Formaliai ne. Tačiau jei narys realiai dirba MB (vadovauja, atlieka darbus), „Sodra” gali laikyti, kad jis turėtų būti apdraustas. Praktikoje daugelis vieno nario MB vadovų moka sau minimalų atlyginimą, kad turėtų „Sodros” draudimą, o likusį pelną išima per pelno paskirstymą.
Ar UAB gali taikyti 0% pelno mokesčio tarifą?
Pirmaisiais veiklos metais UAB gali taikyti 0% pelno mokesčio tarifą, jei atitinka mažos įmonės kriterijus. Vėlesniais metais – 5% (maža įmonė) arba 15% (standartinis). 0% tarifas ilgesniam laikotarpiui yra MB, o ne UAB privilegija.
Ar galiu pertvarkyti MB į UAB nekeisdamas veiklos?
Taip. Pertvarkymas nenutraukia veiklos – MB tiesiog pakeičia savo teisinę formą į UAB. Visi klientai, sutartys ir veikla išlieka. Tačiau procesas reikalauja dokumentų, notaro ir laiko.
Koks minimalus UAB akcinis kapitalas?
2 500 EUR. Iki registracijos reikia apmokėti ne mažiau kaip 25% (625 EUR). Likusią dalį galima apmokėti per steigimo akte nustatytą terminą (paprastai 12 mėnesių).
Ar MB tinka tarptautiniam verslui?
Taip, MB gali dirbti su užsienio klientais, eksportuoti paslaugas ir prekes. Tačiau kai kurie užsienio partneriai gali nesuprati MB formos ir pirmenybę teikti UAB kaip labiau pažįstamai struktūrai.
Kas yra „Sodros” lubos ir kaip jos veikia?
„Sodros” įmokos turi viršutinę ribą (vadinamąsias „lubas”). Kai jūsų pajamos (atlyginimas ar individualios veiklos pelnas) pasiekia tam tikrą sumą per metus, „Sodros” įmokos nebeauga. Tiksli riba kinta kasmet ir priklauso nuo vidutinio darbo užmokesčio.
Verslo formos keitimo strategija: nuo paprastos prie sudėtingos
Viena protingiausia strategija pradedančiam verslininkui yra pradėti nuo paprasčiausios formos ir pereiti prie sudėtingesnės, kai tam ateina laikas.
Tipinė evoliucija
Etapas 1 (0–30 000 EUR/metus): individuali veikla.
Pradžioje, kai tik testuojate verslo idėją ir pajamos nedidelės, individuali veikla yra optimali. Minimalūs kaštai, paprasta apskaita, nereikia buhalterio.
Etapas 2 (30 000–100 000 EUR/metus): MB.
Kai pajamos stabilizuojasi ir auga, MB tampa efektyvesnė dėl 0% pelno mokesčio ir ribotos atsakomybės. Perėjimas paprastas: steigiama MB, perkeliami klientai, individuali veikla nutraukiama.
Etapas 3 (100 000+ EUR/metus arba investicijų poreikis): UAB.
Kai verslas pasiekia brandos stadiją, reikia investuotojų ar komandos, UAB tampa tinkamiausia forma. MB pertvarkyma į UAB.
Ši evoliucija nėra privaloma. Kai kurie verslai visą gyvenimą veikia kaip individuali veikla. Kiti iš karto steigia UAB. Bet daugumai pradedančiųjų ši nuosekli strategija yra efektyviausia.
Naudingų išteklių sąrašas
Oficialūs šaltiniai:
- Registrų centras – įmonių steigimas, registracija, šablonai.
- VMI (Mano VMI) – mokesčių registracija, deklaracijos, konsultacijos.
- „Sodra„ – socialinio draudimo įmokos ir informacija.
- Juridinių asmenų registras – įmonių paieška ir dokumentai.
Teisės aktai:
- Lietuvos Respublikos Civilinis kodeksas (bendrieji juridinių asmenų klausimai).
- Mažųjų bendrijų įstatymas.
- Akcinių bendrovių įstatymas.
- Individualių įmonių įstatymas.
- Gyventojų pajamų mokesčio įstatymas.
- Pelno mokesčio įstatymas.
- Pridėtinės vertės mokesčio įstatymas.
Praktiniai įrankiai:
- Registrų centro savitarna – elektroninis įmonių steigimas.
- VMI skaičiuoklės – mokesčių skaičiavimas.
- „Sodros” skaičiuoklės – socialinio draudimo įmokų skaičiavimas.
Baigiamosios mintys
Verslo formos pasirinkimas nėra egzaminas, kuriame yra vienas teisingas atsakymas. Tai strateginis sprendimas, kuris priklauso nuo jūsų konkrečios situacijos: pajamų dydžio, veiklos rizikos, augimo planų, partnerių ir asmeninių prioritetų.
Trys pagrindinės taisyklės, kurios padės priimti gerą sprendimą:
- Pradėkite paprastai. Nesukurkite sudėtingos struktūros problemai, kurios dar neturite. Individuali veikla ar vieno nario MB yra puiki pradžia beveik bet kuriam verslui.
- Planuokite į priekį, bet ne per toli. Jei šiandien jūsų pajamos yra 2 000 EUR/mėn. ir planuojate investuotojus po 3 metų, nebūtinai reikia iš karto steigti UAB. Galite pradėti nuo MB ir pertvarkyti vėliau. Bet jei investuotojai bus reikalingi po 6 mėnesių, UAB yra protingesnis pasirinkimas.
- Investuokite į vieną konsultaciją. 100–200 EUR, sumokėtų mokesčių konsultantui ar verslo teisininkui, gali sutaupyti tūkstančius eurų ir dešimtis valandų per artimiausius metus. Tai viena geriausių investicijų, kurią galite padaryti savo verslo pradžioje.
Verslo forma yra pagrindas, ant kurio statysite viską kita. Skirkite jai dėmesį, kurį ji nusipelno, priimkite sprendimą ir judėkite toliau, prie to, kas iš tikrųjų svarbiausia: prie savo verslo kūrimo.